OJK Hitung Pengembalian Dana Investor DSSA, BREN, CUAN
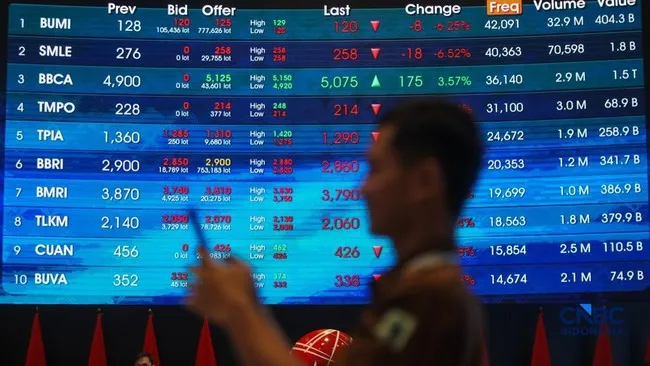
ORBITINDONESIA.COM – OJK menghitung skema pengembalian dana investor pada kasus saham DSSA, BREN, dan CUAN, setelah temuan manipulasi pasar dan penyesatan pemesanan saham. Kepala Departemen Pengaturan dan Pengembangan Pasar Modal OJK Agus Firmansyah menyebut tim pengawas masih mengidentifikasi investor terdampak dan nilai yang mungkin dikembalikan.
Kasus DSSA, BREN, dan CUAN menguji cara negara melindungi investor ritel di tengah lonjakan saham yang didorong rekayasa. OJK menyatakan proses penghitungan pengembalian dana itu rumit karena harus memastikan siapa yang berhak dan berapa haknya.
Agus Firmansyah mengatakan, “sedang dilihat dan dihitung kira-kira yang bisa dikembalikan ke investor, siapa saja, berapa, dan nanti dicari investornya siapa saja,” di Media Gathering BEI Mandalika, Sabtu (31/10/2026). Pernyataan ini menandai babak baru penegakan pasar modal, karena fokusnya tak hanya menghukum pelaku, tetapi juga memulihkan korban.
OJK menegaskan adanya tindak pidana manipulasi pasar pada saham DSSA yang dilakukan nasabah perorangan dan institusi melalui beberapa anggota bursa. Manipulasi disebut “terencana dan terstruktur” hingga membuat harga DSSA naik signifikan.
Pada kasus BREN dan CUAN, OJK menemukan saham IPO didesain sejak awal untuk diberikan kepada sekelompok pihak yang terkait pemegang saham pengendali. Ada tindakan penyesatan pemesanan, termasuk pengaburan identitas, sehingga penjatahan besar jatuh ke kelompok tertentu dan free float menjadi terbatas.
Di titik ini, problemnya bukan sekadar transaksi curang, melainkan struktur distribusi saham yang memusatkan kepemilikan dan memiskinkan likuiditas. Ketika saham beredar tipis, harga lebih mudah “diangkat” dan ritel lebih rentan membeli pada level yang tidak wajar.
OJK juga menyebut ada keuntungan tidak sah yang diperoleh dari pelanggaran transaksi DSSA serta kegiatan pemesanan BREN dan CUAN. Dari sinilah ide pengembalian dana investor menjadi relevan, karena kerugian ritel dan keuntungan pelaku berada dalam satu rangkaian sebab-akibat.
Namun, Agus mengakui mekanisme pengembalian dana bukan praktik lazim pada sanksi administratif sebelumnya. Ia menyinggung pola sanksi yang lebih umum, seperti pencabutan izin atau penutupan usaha, yang menghukum pelaku tetapi tidak otomatis memulihkan kerugian investor.
Karakteristik kasus ini disebut berbeda karena besaran sanksinya relatif besar, sehingga ruang pemulihan dibahas lebih serius. OJK kini menghadapi pekerjaan teknis yang pelik: memilah transaksi, menilai dampak harga, dan menentukan investor yang benar-benar dirugikan, bukan spekulan yang ikut menunggangi volatilitas.
Gagasan “pengembalian dana investor” adalah sinyal penting bahwa keadilan pasar tidak cukup berhenti pada denda dan pencabutan izin. Pasar modal hidup dari kepercayaan, dan kepercayaan rontok ketika pelanggaran besar hanya berujung pada hukuman yang tidak terasa oleh korban.
Tetapi publik pantas bertanya: dana apa yang dikembalikan, dari mana sumbernya, dan memakai rumus kerugian yang mana. Jika mekanismenya tidak transparan, pemulihan bisa berubah menjadi kontroversi baru, bahkan membuka ruang moral hazard bagi pihak yang mengira kerugian akan selalu “ditalangi” negara.
Kasus DSSA, BREN, dan CUAN juga memunculkan pertanyaan tentang kualitas pengawasan distribusi saham IPO dan pola kepemilikan yang terlalu terkonsentrasi. Ketika identitas dapat “dikaburkan” untuk memperoleh penjatahan besar, berarti ada celah pada verifikasi beneficial owner dan penegakan prinsip keterbukaan.
Di sisi lain, langkah OJK mengumumkan hasil pemeriksaan pasca pengumuman terbaru MSCI menunjukkan sensitivitas reputasi pasar Indonesia di mata global. Investor institusi internasional membaca bukan hanya angka return, tetapi juga integritas proses pembentukan harga dan fairness dalam alokasi saham.
OJK sedang menghitung pengembalian dana investor DSSA, BREN, dan CUAN, tetapi pekerjaan terpentingnya adalah memastikan pemulihan itu adil, terukur, dan dapat dipertanggungjawabkan. Tanpa kepastian mekanisme, niat baik bisa berakhir sebagai kebijakan yang sulit dieksekusi.
Pada akhirnya, pasar modal yang sehat bukan hanya soal saham naik, melainkan soal proses yang bersih saat saham naik. Jika pengembalian dana benar-benar terjadi, publik layak berharap ini menjadi preseden: pelanggaran besar tidak hanya dihukum, tetapi juga diperbaiki sampai ke korban paling bawah. (Orbit dari berbagai sumber, 6 November 2026)