Saham Micron Melejit, Margin Kotor Jadi Sorotan AI
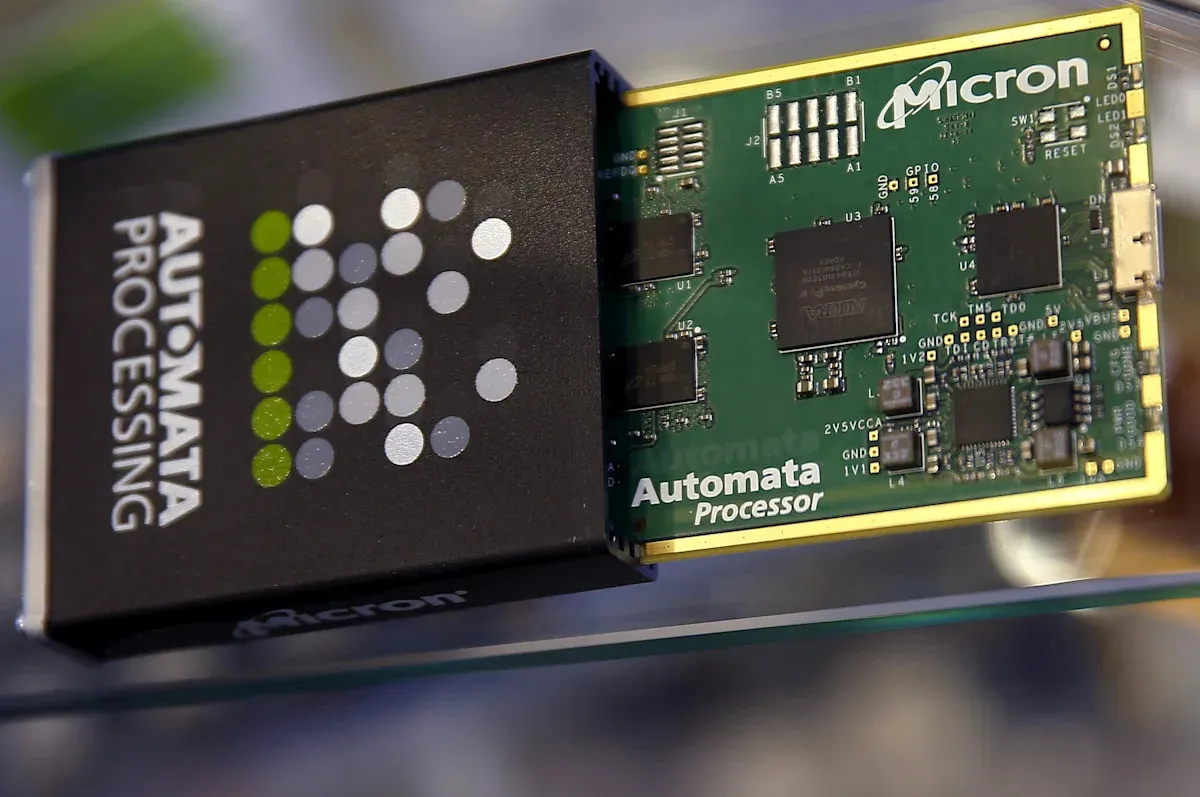
ORBITINDONESIA.COM – Menjelang laporan kinerja kuartal IV Micron (MU), pasar tidak terlalu cemas soal permintaan chip memori dan penyimpanan karena ledakan AI. Fokus justru mengarah ke margin kotor Micron, apakah bisa bertahan tinggi tanpa memicu tuduhan “price gouging” atau penggelembungan harga.
Terjemahan artikel sumber: Menjelang rilis laba kuartal IV Micron pada Rabu, analis tidak terlalu khawatir tentang permintaan memori dan penyimpanan perusahaan. Pembangun pusat data membeli chip begitu cepat sehingga Micron serta pesaingnya, SK Hynix dan Samsung, tidak mampu mengejar.
Namun, pengamat Wall Street mencermati margin kotor Micron yang terus naik sepanjang ledakan AI. “Apakah margin kotor bisa tetap setinggi sekarang, atau perlu ada normalisasi agar tidak terasa seperti, Anda tahu, mengeruk keuntungan di momen ini?” kata CEO Creative Strategies sekaligus analis utama Ben Bajarin kepada Yahoo Finance menjelang pengumuman laba Micron.
Dalam panggilan kinerja, CFO Micron Mark Murphy mengatakan ia memperkirakan margin kotor kuartal I akan menjadi “lantai” baru, lalu meningkat dari sana. Analis juga mencari informasi tambahan tentang strategic customer agreements (SCA), yakni perjanjian jangka panjang yang mengunci harga serendah mungkin untuk chip memori dan penyimpanan.
Menurut Murphy, margin kuartal I akan tertekan karena kompensasi finansial tahun fiskal 2026 yang lebih tinggi terkait manufaktur. Perusahaan telah menyerap sebagian besar kenaikan itu pada kuartal IV, tetapi dampaknya tetap terasa pada kuartal I.
Karena itu, Micron memperkirakan margin kotor akan naik melampaui kuartal I berkat kenaikan harga yang lebih moderat. Saham Micron telah naik sekitar 280% sepanjang tahun hingga penutupan Selasa.
SCA dimaksudkan sebagai lindung nilai terhadap penurunan penjualan memori di masa depan. Di luar boom AI, industri memori dan penyimpanan biasanya mengalami siklus naik-turun; SCA dirancang untuk melindungi dari penurunan penjualan yang cepat sekaligus memberi perusahaan gambaran pendapatan yang lebih jelas.
Menurut CEO Sanjay Mehrotra, Micron telah menandatangani 26 SCA yang diperkirakan menyumbang lebih dari 35% pendapatan perusahaan hingga 2030. (Orbit dari berbagai sumber, 3 Oktober 2026)
Keyword “Micron” dan “margin kotor” kini menjadi pusat narasi pasar karena permintaan AI sudah dianggap “given”. Ketika data center membeli chip “secepat itu”, pertanyaan bergeser dari “berapa banyak terjual” menjadi “berapa besar keuntungan per unit”.
Lonjakan saham Micron sekitar 280% dalam setahun memberi konteks psikologis yang penting. Kenaikan ekstrem sering membuat investor lebih sensitif terhadap sinyal normalisasi margin, sekecil apa pun.
Pernyataan Ben Bajarin tentang risiko kesan “price gouging” mengungkap dilema industri semikonduktor di era AI. Harga yang naik bisa dibaca sebagai mekanisme pasar akibat kelangkaan, tetapi bisa juga dipersepsikan sebagai eksploitasi momentum.
Di sinilah pernyataan CFO Mark Murphy menjadi kunci: margin kuartal I disebut sebagai “lantai” baru. Artinya, manajemen ingin menanamkan ekspektasi bahwa profitabilitas struktural telah bergeser naik, bukan sekadar puncak siklus.
Namun Murphy juga mengakui ada “ding” atau tekanan margin pada kuartal I akibat kompensasi finansial tahun fiskal 2026 terkait manufaktur. Ini mengindikasikan bahwa biaya produksi dan komitmen internal dapat menahan laju margin, meski permintaan eksternal sangat kuat.
Menariknya, Micron menyebut kenaikan margin setelah kuartal I akan ditopang “kenaikan harga yang lebih moderat”. Kalimat ini menyiratkan dua hal: perusahaan masih punya ruang pricing power, tetapi ingin menurunkan tensi agar tidak memicu resistensi pelanggan.
Strategic customer agreements (SCA) memperlihatkan perubahan strategi dari sekadar menjual di pasar spot menuju kontrak jangka panjang. SCA mengunci harga terendah yang mungkin, sehingga tampak “mengorbankan” margin jangka pendek demi kepastian volume dan pendapatan.
Di industri memori yang terkenal boom-and-bust, SCA adalah sabuk pengaman. Ketika permintaan AI suatu hari melambat, kontrak jangka panjang bisa menahan jatuhnya pendapatan, meski mungkin membatasi ruang untuk menaikkan harga saat pasar kembali panas.
Data 26 SCA yang diproyeksikan menyumbang lebih dari 35% pendapatan hingga 2030 menunjukkan betapa seriusnya Micron mengubah struktur bisnis. Ini bukan sekadar taktik penjualan, melainkan arsitektur pendapatan yang lebih dapat diprediksi.
Namun, prediktabilitas selalu datang dengan harga: fleksibilitas. Jika pasar memori kembali super ketat, porsi pendapatan yang “terkunci” berpotensi membuat Micron tidak sepenuhnya menikmati lonjakan harga.
Di sisi lain, bagi investor institusional, pendapatan yang lebih stabil sering dihargai lebih tinggi daripada pendapatan yang volatil. SCA bisa menjadi alasan mengapa pasar bersedia memberi valuasi premium, selama margin tetap terjaga dan kapasitas produksi mampu mengejar permintaan.
Dengan demikian, pertarungan narasi Micron bukan hanya soal “AI membuat laku”, melainkan “AI membuat struktur industri berubah”. Margin kotor, biaya manufaktur, dan kontrak jangka panjang kini menjadi tiga variabel yang saling mengunci. (Orbit dari berbagai sumber, 3 Oktober 2026)
Ada risiko publik dan regulator mulai menaruh perhatian ketika margin naik terlalu cepat di tengah euforia AI. Kesan “mengambil kesempatan” bisa menjadi beban reputasi, terutama jika pelanggan besar merasa tercekik biaya.
Micron tampak mencoba menyeimbangkan dua dunia: memaksimalkan margin saat permintaan kuat, sambil membangun pagar pengaman lewat SCA. Strategi ini cerdas, tetapi juga mengakui bahwa boom AI tidak otomatis abadi.
Yang patut diuji adalah konsistensi antara janji “lantai margin baru” dan realitas biaya manufaktur. Jika tekanan biaya berulang, narasi margin struktural bisa berubah menjadi sekadar optimisme manajemen.
Investor juga perlu membaca SCA secara lebih kritis, bukan sekadar sebagai “jaminan pendapatan”. SCA bisa menjadi sinyal bahwa pelanggan besar menuntut kepastian pasokan dan harga, yang berarti daya tawar tidak sepenuhnya di tangan produsen.
Dalam euforia AI, pasar sering lupa bahwa memori adalah komoditas yang rentan siklus. Micron boleh jadi sedang berada pada titik terbaik, tetapi sejarah industri menunjukkan puncak sering terlihat paling stabil tepat sebelum normalisasi terjadi. (Orbit dari berbagai sumber, 3 Oktober 2026)
Micron memasuki era AI dengan permintaan yang nyaris tak terbantahkan, tetapi justru di situlah ujian sebenarnya muncul: menjaga margin tanpa memicu reaksi balik. Pernyataan manajemen tentang “lantai” margin dan strategi 26 SCA menunjukkan upaya membangun stabilitas dalam industri yang terkenal liar.
Pertanyaan besarnya bukan hanya apakah margin bisa naik, melainkan bagaimana kenaikan itu dibagi antara produsen, pelanggan, dan investasi kapasitas. Jika AI adalah gelombang panjang, maka pemenang sejati adalah perusahaan yang mampu bertahan ketika ombaknya mulai tenang. (Orbit dari berbagai sumber, 3 Oktober 2026)