PDB Indonesia 3Q26 Tumbuh 5,47%, IHSG Cari Arah
ORBITINDONESIA.COM – Pertumbuhan ekonomi Indonesia 3Q26 tembus 5,47% YoY, melampaui konsensus sekitar 5,2% dan menjadi amunisi baru di tengah IHSG yang masih rapuh. Namun pasar tidak hanya membaca angka headline PDB, karena penopangnya justru memberi sinyal campuran tentang daya beli, ekspor-impor, dan risiko politik. (Orbit dari berbagai sumber, 7 November 2026)
Data BPS menunjukkan ekonomi naik 1,59% QoQ pada 3Q26, sementara akumulasi 9M26 mencapai 5,45% YoY. Pemerintah melalui outlook APBN 2026 menargetkan 5,6–6% YoY, sehingga capaian ini tampak mendekat tetapi belum aman. (Orbit dari berbagai sumber, 7 November 2026)
Di saat yang sama, IHSG bergerak di level 5.030 dengan foreign flow harian masih negatif Rp65,5 miliar. Rupiah melemah ke 18.082 per dolar AS, menambah lapisan tekanan pada persepsi risiko domestik. (Orbit dari berbagai sumber, 7 November 2026)
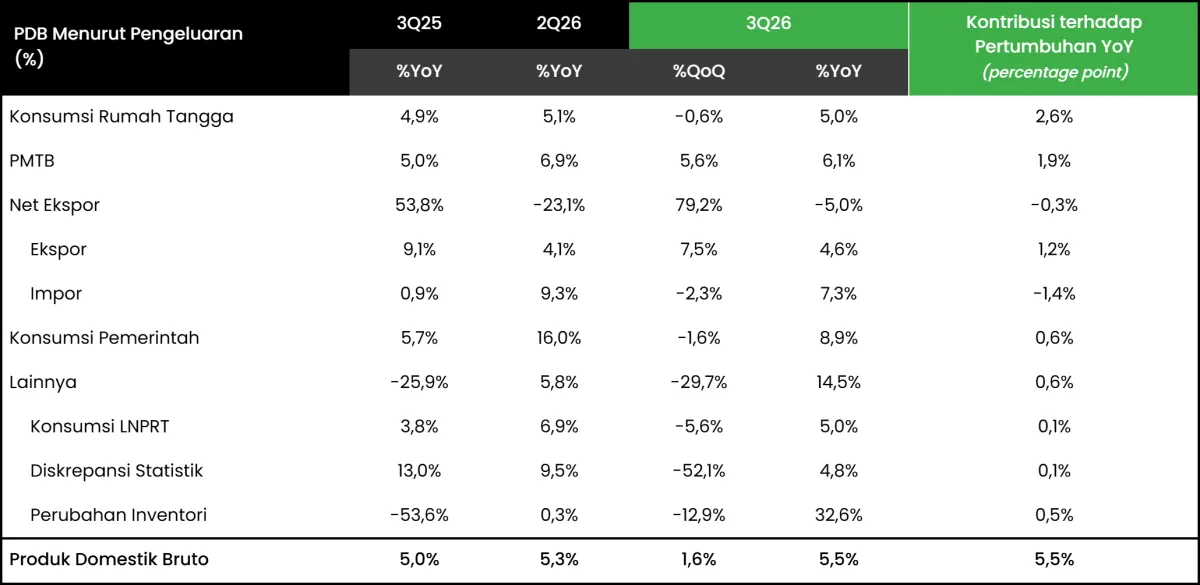
Kunci bacaan PDB 3Q26 ada pada komposisi, bukan sekadar pertumbuhan 5,47% YoY. Konsumsi rumah tangga hanya 5,04% YoY dan bahkan terkontraksi -0,57% QoQ, mengindikasikan mesin utama ekonomi mulai kehilangan tenaga. (Orbit dari berbagai sumber, 7 November 2026)
Indeks Keyakinan Konsumen BI rata-rata turun menjadi 117,8 pada 3Q26 dari 120,6 pada 2Q26. Ini selaras dengan narasi tekanan daya beli yang belum selesai, terutama ketika produsen mulai menaikkan harga jual dan pangan berpotensi ikut menekan inflasi. (Orbit dari berbagai sumber, 7 November 2026)
Konsumsi pemerintah memang tumbuh 8,9% YoY dan masih yang tertinggi, ditopang belanja pegawai serta program Makan Bergizi Gratis. Namun lajunya melambat dari 16% YoY pada 2Q26, sehingga kontribusinya menyusut dari 1,07 menjadi 0,62 percentage point. (Orbit dari berbagai sumber, 7 November 2026)
Investasi atau PMTB tumbuh 6,06% YoY, turun dari 6,87% YoY, tetapi tetap menjadi penopang besar kedua setelah konsumsi rumah tangga. Realisasi investasi 3Q26 naik 7,6% YoY menjadi Rp528,7 triliun, memberi sinyal bahwa dunia usaha belum sepenuhnya mengerem. (Orbit dari berbagai sumber, 7 November 2026)
Penopang yang paling “menyelamatkan” 3Q26 justru net ekspor yang kontribusi negatifnya menyempit ke -0,3 percentage point dari -0,9. Neraca perdagangan berbalik surplus sekitar US$7 miliar dari defisit sekitar US$2 miliar, didorong ekspor non-migas yang naik 9,4% QoQ dan impor migas yang turun 22,7% QoQ. (Orbit dari berbagai sumber, 7 November 2026)
Di pasar global, minyak Brent sempat turun 8,7% ke US$94,6 per barel sebelum menguat ke US$96,1, setelah harapan de-eskalasi konflik Timur Tengah menguat pasca midterm AS. Minyak yang lebih murah biasanya membantu Indonesia sebagai net importir, karena menekan inflasi, defisit transaksi berjalan, dan beban fiskal energi. (Orbit dari berbagai sumber, 7 November 2026)
Namun efek minyak turun bukan obat mujarab untuk IHSG, melainkan sekadar mengurangi beban. Sektor konsumen, transportasi, dan industri sensitif energi bisa bernapas, tetapi emiten energi berisiko terkena tekanan margin dan sentimen komoditas. (Orbit dari berbagai sumber, 7 November 2026)
Di level mikro, pasar juga disibukkan aksi korporasi yang mencerminkan dua emosi: defensif dan oportunistik. ITMG menyiapkan buyback hingga Rp2,3 triliun, sementara ISSP menyiapkan buyback hingga Rp150 miliar, memanfaatkan relaksasi OJK tanpa RUPS. (Orbit dari berbagai sumber, 7 November 2026)
Di sisi lain, ULTJ mengubah narasi besar lewat rights issue hingga Rp16,9 triliun untuk akuisisi PT Frisian Flag Indonesia, dengan perlakuan akuntansi reverse acquisition sesuai PSAK 103. ULTJ juga mengasumsikan tambahan dividen sekitar Rp1 triliun, mengimplikasikan dividen Rp100 per saham dan yield sekitar 4,8% pada penutupan 5/11. (Orbit dari berbagai sumber, 7 November 2026)
Transparansi pasar modal ikut menjadi latar baru setelah BEI dan KSEI menambahkan status pemegang saham di atas 1% sebagai pengendali atau afiliasi pengendali. Publikasi bulanan mulai data 30 Oktober 2026 bisa memperjelas konsentrasi kepemilikan, tetapi juga berpotensi memicu penilaian ulang terhadap saham-saham dengan struktur kontrol yang sensitif. (Orbit dari berbagai sumber, 7 November 2026)
PDB 5,47% YoY memang impresif di atas kertas, tetapi kualitas pertumbuhan terlihat makin bergantung pada faktor yang mudah berbalik. Jika konsumsi rumah tangga melemah dan belanja pemerintah melambat, ekonomi akan makin membutuhkan investasi yang lebih agresif dan ekspor yang lebih stabil. (Orbit dari berbagai sumber, 7 November 2026)
Tantangan 4Q26 terasa lebih berat karena basis 4Q25 lebih tinggi di 5,39% YoY, sehingga ruang “kejutan positif” mengecil. Ketika tekanan harga pangan dan siklus kenaikan harga produsen datang bersamaan, narasi daya beli bisa berubah dari “stagnan” menjadi “tergerus”. (Orbit dari berbagai sumber, 7 November 2026)
IHSG pada akhirnya bukan hanya cermin ekonomi, melainkan cermin kepercayaan, dan kepercayaan sangat peka terhadap isu politik serta tata kelola. Kabar Reuters tentang opsi parlemen terkait keabsahan ijazah Wapres Gibran, setelah putusan MA menyatakan surat penyetaraan ijazah tidak sah, menambah lapisan ketidakpastian yang sulit dihitung oleh model valuasi. (Orbit dari berbagai sumber, 7 November 2026)
Indonesia sedang berada di titik di mana angka PDB yang kuat tidak otomatis berarti rasa aman bagi pasar dan rumah tangga. Pertumbuhan 3Q26 menunjukkan ekonomi masih berjalan, tetapi mesin utamanya mulai tersendat dan penopangnya belum sepenuhnya kokoh. (Orbit dari berbagai sumber, 7 November 2026)
Minyak yang lebih murah dan net ekspor yang membaik bisa menjadi bantalan, tetapi bantalan bukan fondasi. Pertanyaan yang tersisa sederhana namun menentukan: apakah kebijakan, stabilitas politik, dan kepercayaan publik cukup kuat untuk menjaga konsumsi dan investasi tetap hidup saat 4Q26 menguji semuanya. (Orbit dari berbagai sumber, 7 November 2026)