Ekspor Minyak Saudi Anjlok, Serangan Drone Guncang Pasokan Global
ORBITINDONESIA.COM – Ekspor minyak Saudi Arabia kembali terpukul setelah serangan drone melumpuhkan sebagian pipa East-West, menghentikan aliran dan menghilangkan 4-5 juta barel per hari dari pasokan global. Di tengah ketegangan kawasan dan jalur laut yang kian berbahaya, krisis ini menguji ketahanan rantai pasok energi dunia sekaligus ketahanan fiskal Riyadh. (Orbit dari berbagai sumber, 18 September 2026)
Serangan drone pekan lalu merusak sebagian pipa East-West sepanjang 1.200 km yang menghubungkan ladang minyak utama di timur Saudi ke Pelabuhan Yanbu di Laut Merah. Associated Press memperkirakan perbaikan memakan waktu tiga sampai lima pekan, mengutip dua pejabat regional, tetapi kepastian jadwalnya masih kabur. (Orbit dari berbagai sumber, 18 September 2026)
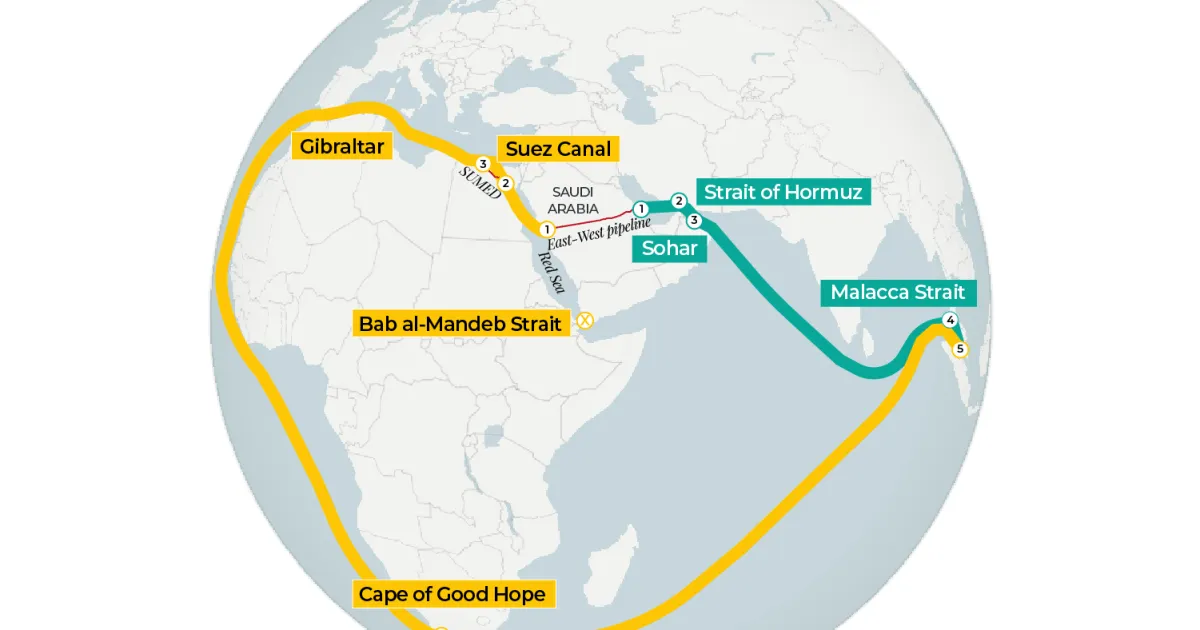
Pipa ini dirancang agar ekspor bisa menghindari Selat Hormuz, titik cekik 39 km yang menjadi rute paling ekonomis menuju Asia. Namun Hormuz disebut “sebagian besar tertutup” sejak perang Amerika Serikat-Israel melawan Iran dimulai pada 28 Februari, membuat opsi bypass menjadi semakin vital. (Orbit dari berbagai sumber, 18 September 2026)
Dalam kondisi normal, Saudi menyalurkan minyak lewat dua koridor pesisir, Teluk di timur dan Laut Merah di barat. Kini keduanya sama-sama bermasalah, karena pipa ke Yanbu terganggu dan jalur selatan Laut Merah via Bab al-Mandeb dinyatakan bermusuhan. (Orbit dari berbagai sumber, 18 September 2026)
Dampaknya sudah tampak pada data muatan, karena total crude loadings Saudi yang sempat di atas 7,5 juta barel per hari pada Januari-Februari turun menjadi sekitar 2,3 juta pada Agustus. Pada paruh pertama September, angkanya kira-kira 2,1 juta barel per hari, berarti turun lebih dari 70 persen dari awal tahun. (Orbit dari berbagai sumber, 18 September 2026)
Analis mengingatkan angka riil bisa sedikit lebih tinggi karena kapal “shuttle” yang melintasi Hormuz dengan pelacakan dimatikan tidak selalu tertangkap data perkapalan. Namun bahkan dengan koreksi itu, tren penurunan tetap tajam dan menandakan hambatan fisik, bukan sekadar manuver pasar. (Orbit dari berbagai sumber, 18 September 2026)
Secara logistik, Saudi pada akhirnya dipaksa kembali mengandalkan Selat Hormuz, meski biayanya lebih tinggi dan risikonya lebih besar. Rishi Rajanala dari LSEG menyebut opsi pertama adalah mengirim lebih banyak minyak dari terminal Teluk melalui Hormuz, termasuk transfer kapal-ke-kapal di luar selat seperti lepas Sohar, Oman. (Orbit dari berbagai sumber, 18 September 2026)
Masalahnya, volume rute ini dibatasi ketersediaan tanker, premi asuransi, dan ongkos angkut yang melonjak. Richard Matthews dari Gibson Shipbrokers menilai kembali ke Hormuz akan “semakin memicu biaya freight yang lebih tinggi” dan menciptakan inefisiensi tambahan, sementara suspensi muatan Yanbu tampak bukan “perbaikan cepat”. (Orbit dari berbagai sumber, 18 September 2026)
Untuk menekan risiko, sebagian tanker dapat “gelap” dengan mematikan transponder AIS saat melintas di perairan pesisir Oman. Matthews menyebut mereka kemungkinan berkoordinasi dengan Angkatan Laut AS, tetapi tetap menghadapi risiko serangan seperti pihak lain. (Orbit dari berbagai sumber, 18 September 2026)
Opsi kedua adalah menguras stok minyak yang sudah tersimpan di pantai barat Saudi dan di terminal Mesir, Ain Sukhna serta Sidi Kerir. Rajanala menilai stok itu bisa terus memasok Eropa lewat pipa Sumed, tetapi hanya selama persediaan masih ada. (Orbit dari berbagai sumber, 18 September 2026)
Jika gangguan melewati beberapa pekan, logika pasokan berubah menjadi permainan “waktu versus ruang penyimpanan”. Minyak yang tidak bisa keluar lewat Teluk harus disimpan atau tidak diproduksi, sehingga tekanan merembet ke level produksi yang sudah jauh di bawah masa sebelum perang. (Orbit dari berbagai sumber, 18 September 2026)
Rute Laut Merah pun tidak menawarkan jalan pintas yang aman. Untuk mengarah ke Asia dari Yanbu, kapal harus melewati Bab al-Mandeb, tetapi pasukan Houthi yang didukung Iran dilaporkan menguasai selat itu setelah ofensif September dan mendeklarasikan embargo maritim terhadap Saudi. (Orbit dari berbagai sumber, 18 September 2026)
Jika jalur selatan tertutup, tanker yang ingin menuju Asia harus berputar lewat utara, melalui Terusan Suez atau kombinasi bongkar-muat di Ain Sokhna dan pipa Sumed menuju Mediterania. Dari sana, kapal harus berlayar melewati Selat Gibraltar dan memutar Tanjung Harapan, sekitar 13.140 mil laut, jauh dibanding rute Hormuz sekitar 3.370 mil laut. (Orbit dari berbagai sumber, 18 September 2026)
Konsekuensinya bukan sekadar ongkos, melainkan waktu yang mengikat armada. Perjalanan yang menambah hampir sebulan membuat tanker lebih lama “terkunci” di laut, sehingga kapasitas efektif armada menyusut dan biaya freight cenderung naik berlapis. (Orbit dari berbagai sumber, 18 September 2026)
HSBC Global Investment Research mencatat Aramco sempat merencanakan operasi “shuttling” memakai tanker Suezmax yang lebih kecil untuk memindahkan minyak antara Yanbu dan Ain Sokhna. Namun rencana semacam itu tetap kalah efisien dibanding aliran pipa yang stabil, apalagi ketika pipa sedang rusak. (Orbit dari berbagai sumber, 18 September 2026)
Beberapa analis masih melihat harapan pada pemulihan bertahap pipa East-West. Choudhary memperkirakan pipa bisa hidup kembali dalam beberapa pekan pada kapasitas 40-60 persen, mengalirkan 2,5-3 juta barel per hari, tetapi ekspor dari Yanbu mungkin tinggal 0,5-1 juta karena Saudi akan memprioritaskan kebutuhan kilang. (Orbit dari berbagai sumber, 18 September 2026)
Artinya, bahkan setelah restart parsial, ekspor Yanbu tetap turun 2,5-3 juta barel per hari dibanding kondisi yang lebih normal. Celah itu sebagian bisa ditutup oleh kenaikan muatan Hormuz dan aktivitas tanker gelap, sehingga dampak bersih pada ekspor Saudi diperkirakan masih minus 1,5-2 juta barel per hari. (Orbit dari berbagai sumber, 18 September 2026)
Gagasan mengangkut minyak lewat truk nyaris tidak masuk akal karena skala ekspor Saudi berada di 5-7 juta barel per hari. Mengganti satu hari saja butuh sekitar 25.000-35.000 truk tangki penuh, masing-masing sekitar 200 barel, dan konvoi itu bisa membentang hampir 500 km. (Orbit dari berbagai sumber, 18 September 2026)
Sebagai pembanding, satu VLCC mengangkut sekitar 2 juta barel dalam satu pelayaran, sementara pipa memindahkan jutaan barel per hari dengan tenaga minimal. Itulah sebabnya rencana darurat Saudi tetap bertumpu pada kapal dan pipa, bukan jalan raya. (Orbit dari berbagai sumber, 18 September 2026)
Di pasar global, harga minyak sempat tertahan oleh stok dan pelepasan cadangan strategis, dengan Brent berada di kisaran 70-90 dolar per barel dalam beberapa bulan terakhir. Namun dengan gangguan berkepanjangan, Brent kini diperdagangkan di atas 105 dolar, mencerminkan premi risiko pasokan. (Orbit dari berbagai sumber, 18 September 2026)
Rajanala menilai pasar sedang “memperhitungkan kehilangan pasokan yang signifikan”, sementara ketidakpastian utama adalah durasi gangguan. Otoritas Saudi belum memberikan garis waktu perbaikan, dan estimasi yang beredar bervariasi dari beberapa hari hingga delapan pekan untuk pemulihan penuh. (Orbit dari berbagai sumber, 18 September 2026)
Bagi pembeli, dampaknya tidak merata karena komposisi minyak Saudi sulit diganti. China menyerap sekitar 22 persen minyak Saudi, disusul Korea Selatan 14 persen, Jepang 13 persen, India 10 persen, dan AS 5 persen, sehingga Asia menjadi pusat guncangan. (Orbit dari berbagai sumber, 18 September 2026)
Kargo untuk kilang Eropa dilaporkan dibatalkan, memaksa perusahaan mencari pasokan dari AS, Laut Utara, dan Afrika Barat. Rajanala menambahkan sebagian pembeli Asia ditawari muatan alternatif dari Teluk, tetapi itu tidak selalu menyelesaikan masalah kualitas. (Orbit dari berbagai sumber, 18 September 2026)
“Barel yang hilang” banyak berupa minyak bersulfur lebih tinggi seperti Arab Light dan Arab Medium. Alternatif dari AS, Kazakhstan, dan sebagian besar Laut Utara cenderung lebih rendah sulfur, sehingga kilang yang dikonfigurasi untuk crude Timur Tengah, banyak di Asia, menghadapi tekanan teknis dan biaya penyesuaian. (Orbit dari berbagai sumber, 18 September 2026)
Dari sisi pendapatan, harga yang lebih tinggi tidak otomatis menyelamatkan Riyadh karena hambatan utamanya adalah kemampuan mengekspor secara fisik. Pemerintah Saudi sangat bergantung pada dividen, royalti, dan pajak dari Aramco, dengan penjualan crude dan produk minyak menyumbang lebih dari setengah pendapatan negara, sekitar 606,5 miliar riyal (162 miliar dolar) pada 2025. (Orbit dari berbagai sumber, 18 September 2026)
UBS Research kini memproyeksikan defisit anggaran 2026 mencapai 5 persen PDB, dari target awal 3,3 persen, jika gangguan berlanjut. Ini menandai bahwa risiko energi telah berubah menjadi risiko fiskal, bukan sekadar volatilitas harga. (Orbit dari berbagai sumber, 18 September 2026)
Louis Vincent-Gave dari Gavekal Research mengingatkan pemboman Yanbu, pemboman pipa East-West, dan pengambilalihan Bab al-Mandeb oleh Houthi menimbulkan tanda tanya besar atas kemampuan minyak Saudi mengalir lewat Laut Merah. Ia bahkan menyebut Saudi bisa dipaksa menjual aset, dari US treasuries hingga investasi, untuk menutup tagihan jangka pendek bila ekspor tersendat. (Orbit dari berbagai sumber, 18 September 2026)
Krisis ini memperlihatkan paradoks energi modern, karena produsen raksasa bisa lumpuh bukan karena cadangan habis, melainkan karena jalur keluar diblokir dan pipa dipukul. Dalam dunia yang masih ditopang minyak, choke point seperti Hormuz dan Bab al-Mandeb menjadi “pabrik harga” yang nilainya melampaui ladang minyak itu sendiri. (Orbit dari berbagai sumber, 18 September 2026)
Saudi membangun pipa East-West pada 1981 untuk mengurangi ketergantungan pada Hormuz, tetapi sejarah kini berulang dalam bentuk ancaman yang berbeda dan lebih terfragmentasi. Serangan drone murah yang menonaktifkan infrastruktur bernilai miliaran dolar menandakan asimetri perang telah naik kelas, dan pasar harus menanggung biayanya. (Orbit dari berbagai sumber, 18 September 2026)
Ketika tanker harus “gelap” agar bisa melintas, transparansi pasar ikut menggelap. Ini bukan hanya isu keamanan, tetapi juga isu data, karena pengambil keputusan di kilang, perusahaan pelayaran, dan pemerintah akan bekerja dengan informasi yang makin tidak lengkap. (Orbit dari berbagai sumber, 18 September 2026)
Di sisi lain, pembeli minyak juga dihadapkan pada kenyataan bahwa substitusi tidak sekadar soal volume, tetapi juga spesifikasi sulfur dan konfigurasi kilang. Ketergantungan Asia pada grade Timur Tengah membuat diversifikasi pasokan menjadi proyek jangka panjang, bukan respons instan saat krisis. (Orbit dari berbagai sumber, 18 September 2026)
Untuk Saudi, pertaruhan terbesar mungkin bukan pada harga Brent, melainkan pada kredibilitas sebagai pemasok yang dapat diandalkan. Jika pasar mulai menganggap ekspor Saudi rentan secara struktural, premi risiko bisa menjadi permanen, dan itu mengubah cara dunia menilai keamanan energi. (Orbit dari berbagai sumber, 18 September 2026)
Serangan terhadap pipa East-West dan pengetatan jalur laut menunjukkan bahwa peta energi global ditentukan oleh infrastruktur dan geopolitik yang rapuh. Dalam jangka pendek, dunia akan mencari barel pengganti dan membayar freight lebih mahal, sementara Saudi menimbang antara menyalakan kilang domestik dan mempertahankan ekspor. (Orbit dari berbagai sumber, 18 September 2026)
Pertanyaan yang tersisa bukan hanya kapan pipa selesai diperbaiki, tetapi apakah dunia siap menerima bahwa “keamanan pasokan” kini sama pentingnya dengan “jumlah pasokan”. Jika satu drone bisa menghapus jutaan barel per hari, maka barangkali yang paling mahal dari minyak bukan lagi produksinya, melainkan jalur untuk mengalirkannya. (Orbit dari berbagai sumber, 18 September 2026)