Brightline Bangkrut: Krisis Utang Kereta Cepat Swasta AS
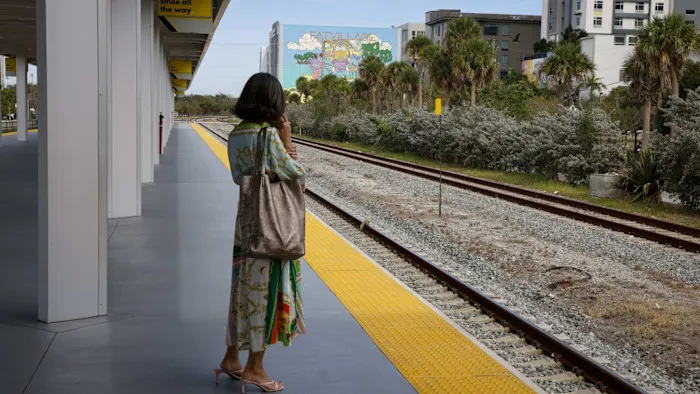
ORBITINDONESIA.COM – Brightline bangkrut setelah bertahun-tahun jumlah penumpang mengecewakan membuatnya tak sanggup membayar kewajiban utang yang mendekati US$6 miliar. Perusahaan kereta penumpang yang didukung private equity ini mengajukan perlindungan kebangkrutan di pengadilan federal New Jersey sembari meminta pemangkasan beban utang besar-besaran.
Brightline, layanan kereta penumpang swasta di Florida, mengajukan kebangkrutan untuk memangkas hampir US$6 miliar utang setelah tingkat keterisian penumpang bertahun-tahun tak memenuhi target. Pengajuan dilakukan di pengadilan federal New Jersey, setelah negosiasi panjang dengan para pemegang obligasi.
Negosiasi itu melibatkan manajer aset tradisional seperti Nuveen dan First Eagle, serta hedge fund utang bermasalah seperti Nut Tree Capital Management, Aristeia Capital, dan Redwood Capital Management. Rencana kebangkrutan yang “dipaketkan” mencakup pembiayaan US$258 juta untuk menjalankan proses, sebagian disediakan Assured Guaranty selaku penjamin obligasi daerah.
Di luar itu, Brightline mengamankan US$490 juta pendanaan pasca-keluar dari kebangkrutan dari sebagian pemegang obligasi yang ada. Perusahaan tidak langsung mengungkap seberapa besar porsi utang yang akan dipangkas dalam proses ini.
Selama ini Brightline dipandang sebagai harapan besar kereta penumpang berkecepatan tinggi di AS, dengan stasiun modern dan rute populer Miami–West Palm Beach. Ambisi ekspansi juga besar, termasuk rute 218 mil Las Vegas–California Selatan yang dikenal sebagai Brightline West.
Proyek ini menjadi salah satu upaya swasta paling ambisius menjawab pertanyaan lama, yaitu bagaimana negara bagian dengan transportasi publik minim dapat menghubungkan kota-kota besarnya. Di Brightline East, tiket pulang-pergi Miami–Orlando disebut berharga di bawah US$200 per penumpang.
Di atas kertas, narasi Brightline terlihat menjanjikan: permintaan mobilitas Florida meningkat, dan pengalaman perjalanan dibuat mirip penerbangan komersial versi darat. Namun angka penumpang justru menjadi titik rapuh yang akhirnya menekan arus kas hingga tak cukup untuk melayani utang.
Prospektus obligasi 2024 memproyeksikan 8 juta penumpang pada 2026, tetapi realisasinya baru 3 juta pada 2025. Perusahaan hanya mencapai titik impas pada laba sebelum biaya layanan utang, yang berarti “sehat” secara operasional belum tentu “selamat” secara finansial.
Masalah lain adalah struktur pembiayaan yang rumit, berlapis-lapis, dan memiliki klaim agunan berbeda-beda. Jaring utang seperti ini lazim pada proyek infrastruktur swasta, tetapi saat kinerja meleset, restrukturisasi berubah menjadi negosiasi yang alot dan mahal.
Rencana pra-paket memberi sinyal bahwa para pihak ingin menghindari kebangkrutan berkepanjangan yang menggerus nilai aset. John Miller dari First Eagle menyebut penyelesaian itu “konstruktif bagi Brightline dan investor bebas pajaknya,” karena menjaga nilai pari utang bebas pajak dan mempertahankan agunan terkait di luar Chapter 11.
Dari sisi operasional, Brightline menegaskan kebangkrutan tidak akan mengganggu layanan harian. Ada langkah taktis lain, yakni entitas utama relnya, Brightline Trains Florida, tidak ikut mengajukan kebangkrutan sehingga menghindari kerumitan hukum khusus restrukturisasi perkeretaapian di AS.
Pernyataan manajemen juga mencoba menjaga persepsi pasar. Patrick Goddard, CEO unit operasi Brightline Florida, mengatakan Brightline adalah bagian kritis jaringan transportasi Florida dan kesepakatan hari itu membawa US$490 juta modal jangka panjang “di saat momentum nyata.”
Namun, data menunjukkan momentum publik tidak otomatis menjadi momentum keuangan bila utang terlalu besar. Ketika proyek infrastruktur swasta dibangun dengan ekspektasi pertumbuhan agresif, satu deviasi proyeksi saja bisa membuat biaya bunga menjadi jangkar yang menenggelamkan.
Kebangkrutan Brightline bukan sekadar cerita perusahaan “salah hitung,” melainkan cermin keterbatasan model kereta antarkota swasta di AS. Kereta penumpang butuh skala, kepastian permintaan, dan biaya modal yang murah, sementara pasar modal menuntut imbal hasil cepat dan disiplin pembayaran utang.
Fortress Investment Group, sponsor private equity, membeli Florida East Coast Railway pada 2007 senilai US$3,5 miliar, lalu Wes Edens mendorong rencana ambisius memakai infrastruktur FECR untuk layanan Miami–Orlando. Fakta bahwa Fortress “sudah lama menghapus nilai investasinya” menegaskan bahwa kesabaran modal swasta punya batas, terutama ketika proyek belum mencapai massa kritis.
Di sinilah paradoksnya: Brightline dipuji sebagai inovasi transportasi, tetapi dibebani arsitektur pembiayaan yang membuatnya rapuh terhadap realitas permintaan. Ketika angka penumpang tak menutup biaya layanan utang, inovasi berubah menjadi latihan restrukturisasi.
Kasus ini juga memberi pelajaran bagi rencana ekspansi seperti Brightline West. Jika proyek Florida yang sudah punya rute populer saja bisa tersandung oleh proyeksi yang meleset, maka ekspansi lintas negara bagian berisiko lebih tinggi karena perizinan, biaya lahan, dan pola komuter yang berbeda.
Para eksekutif Brightline sempat mengatakan kepada Financial Times pada Juli bahwa kereta antarkota yang sepenuhnya diprivatisasi masih layak di AS, dan permintaan di Florida Selatan akan “melejit.” Kalimat “bisnis dasarnya bagus” mungkin benar, tetapi “bisnis dasar” tidak selalu cukup untuk menutup struktur utang yang terlalu optimistis.
Brightline bangkrut menempatkan satu pertanyaan besar kembali ke meja publik: siapa seharusnya menanggung risiko pembangunan transportasi massal modern. Jika sepenuhnya diserahkan ke pasar, hasilnya bisa cepat, tetapi rapuh saat proyeksi meleset.
Jika negara ikut hadir, proyek bisa lebih tahan guncangan, tetapi menuntut akuntabilitas dan desain subsidi yang cerdas. Pada akhirnya, kebangkrutan ini bukan akhir dari kereta cepat di AS, melainkan pengingat bahwa mobilitas publik tidak bisa dibangun hanya dengan mimpi dan utang.
(Orbit dari berbagai sumber, 26 September 2026)