MSCI Turunkan Klasifikasi Pasar Indonesia? Danantara Minta Reformasi Dibuktikan
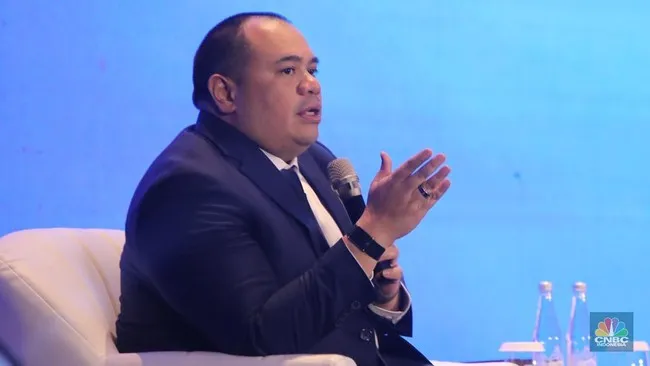
ORBITINDONESIA.COM – Usulan MSCI soal potensi penurunan klasifikasi pasar Indonesia kembali menyalakan alarm tentang kepercayaan investor. Chief Investment Officer BPI Danantara, Pandu Sjahrir, menegaskan usulan itu belum final, tetapi harus ditanggapi serius.
Dalam ekosistem pasar modal global, label MSCI Emerging Market bukan sekadar gengsi, melainkan pintu arus dana institusional. Saat status itu dipertanyakan, yang diuji bukan hanya harga saham, tetapi kredibilitas tata kelola pasar.
Pandu menekankan reformasi pasar modal perlu konsisten dan hasilnya terlihat, terutama pada transparansi dan keadilan. Ia menyampaikan pesan itu melalui unggahan media sosial yang kemudian dikutip media pada 23 Oktober 2026.
Di saat yang sama, FTSE Russell disebut masih menempatkan Indonesia pada kategori secondary emerging market. Perbedaan penilaian ini menunjukkan bahwa “pasar Indonesia” dibaca dengan kacamata yang tidak selalu seragam oleh penyedia indeks global.
MSCI dan FTSE Russell memakai metodologi yang menilai aksesibilitas pasar, perlindungan investor, likuiditas, hingga kemudahan keluar-masuk modal. Satu friksi kecil pada aspek akses, kepastian aturan, atau kualitas keterbukaan informasi bisa membesar menjadi sinyal risiko.
Karena itu, respons “tunggu putusan final” saja tidak cukup, sebab pasar bergerak lebih cepat dari pengumuman resmi. Ketika wacana downgrade muncul, manajer investasi global bisa mulai menyesuaikan bobot portofolio demi mengurangi ketidakpastian.
Pandu menyoroti inti reformasi: transparansi, fairness, dan trust. Tiga kata ini terdengar normatif, tetapi dampaknya konkret, karena menentukan apakah investor ritel merasa aman dan investor institusi merasa aturan main stabil.
Ia juga mengingatkan bahwa pasar modal yang kuat bukan hanya soal indeks naik, melainkan kemampuan memberi pendanaan bagi perusahaan berprospek. Dalam logika pembangunan, pasar modal seharusnya menjadi mesin pembiayaan ekspansi usaha dan penciptaan lapangan kerja.
Dukungan Pandu kepada OJK, BEI, BI, dan Kementerian Keuangan menyiratkan satu hal: reformasi tidak bisa parsial. Jika pengawasan, infrastruktur perdagangan, kebijakan makro, dan aturan fiskal tidak sinkron, kepercayaan investor mudah bocor dari celah koordinasi.
Bagi investor, ia mendorong optimisme yang disiplin, yakni memahami bisnis emiten, diversifikasi, dan menyesuaikan dengan profil risiko. Pesan ini penting karena wacana downgrade sering memancing keputusan emosional yang justru merugikan investor ritel.
Wacana penurunan klasifikasi pasar Indonesia seharusnya dibaca sebagai cermin, bukan vonis. Jika cermin itu memantulkan keraguan, respons paling rasional adalah memperbaiki sumber keraguan, bukan sekadar menolak pantulan.
Namun ada jebakan lain: reformasi sering dirayakan sebagai agenda, bukan diukur sebagai hasil. Publik butuh indikator yang mudah dipahami, misalnya konsistensi penegakan aturan, kualitas keterbukaan informasi emiten, dan kepastian perlindungan investor minoritas.
Perbedaan penilaian antara MSCI dan FTSE Russell juga mengingatkan bahwa reputasi pasar tidak ditentukan satu lembaga saja. Tetapi satu downgrade dari indeks besar tetap punya efek psikologis dan teknis, karena banyak dana pasif mengikuti rujukan tertentu.
Pernyataan Pandu bahwa fundamental emiten tidak otomatis buruk patut digarisbawahi. Masalahnya sering berada pada “pipa” pasar, yakni tata kelola, akses, dan kepercayaan, bukan semata pada kualitas bisnis perusahaan.
Di titik ini, reformasi pasar modal tidak boleh berhenti pada jargon “memperkuat pasar.” Reformasi harus terlihat dalam pengalaman investor sehari-hari, dari keterbukaan informasi yang jernih sampai proses penegakan yang tegas dan konsisten.
Usulan MSCI tentang potensi downgrade adalah ujian reputasi yang tidak bisa dijawab dengan retorika, melainkan bukti. Jika reformasi berjalan konsisten, pasar akan membangun daya tahan, bahkan ketika sentimen global berubah.
Pertanyaannya sederhana tetapi menentukan: apakah Indonesia ingin pasar modal yang sekadar ramai, atau pasar modal yang dipercaya. Jawabannya akan terlihat dari keberanian semua pemangku kepentingan menutup celah, bukan menutup mata.
(Orbit dari berbagai sumber, 30 Oktober 2026)