Fed Naikkan Suku Bunga Acuan, Inflasi dan Minyak Jadi Taruhan
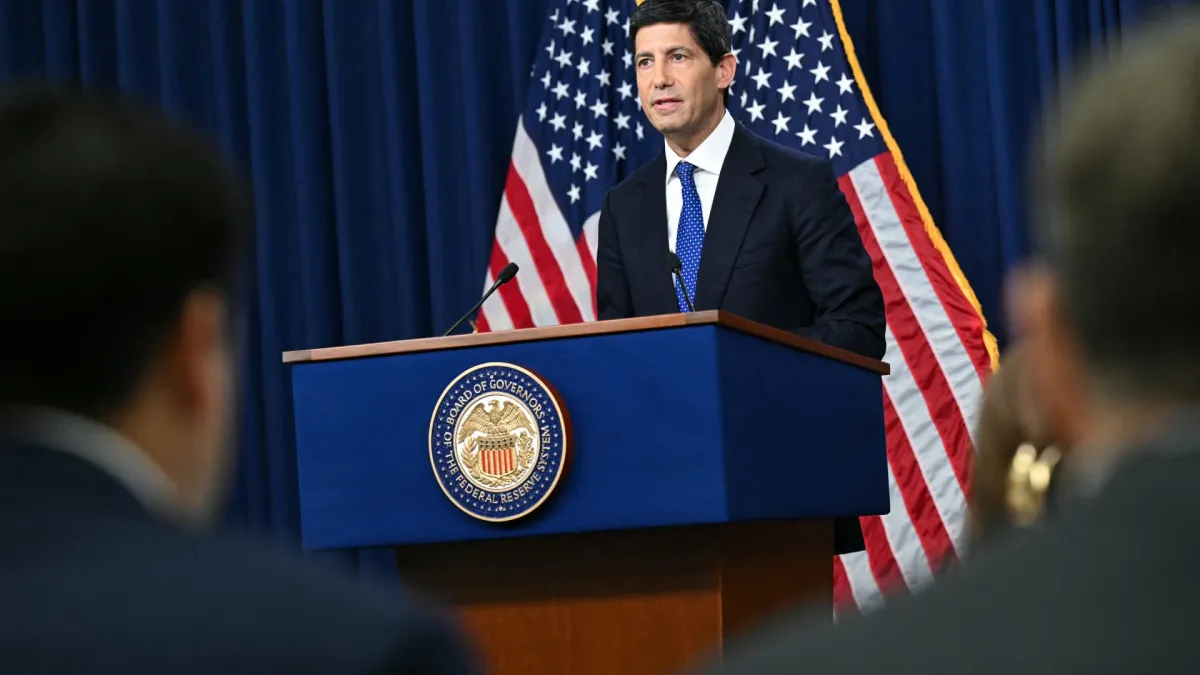
ORBITINDONESIA.COM – Kenaikan suku bunga acuan Federal Reserve kembali terjadi, dan kali ini memicu benturan terbuka dengan Gedung Putih. The Fed menaikkan benchmark interest rate 25 basis poin ke kisaran 3,75%–4% dan mengisyaratkan satu kenaikan lagi sebelum akhir tahun.
Ketua The Fed Kevin Warsh menegaskan inflasi “terlalu tinggi dan sudah terlalu lama,” sementara pemerintah menilai kebijakan itu salah sasaran karena inflasi didorong lonjakan energi. Di tengah rebound harga minyak dan perang Iran, keputusan ini menjadi ujian baru bagi kredibilitas bank sentral dan ketahanan ekonomi rumah tangga.
Dalam keputusan yang sudah lama diantisipasi Wall Street, Federal Open Market Committee (FOMC) memilih bulat 12-0 untuk menaikkan suku bunga. Target overnight funds rate kini berada di 3,75% hingga 4% dan proyeksi median FOMC mengarah ke level 4,1% pada akhir 2026.
Proyeksi inflasi inti PCE juga naik tipis, dari 3,3% pada Juni menjadi 3,4% untuk akhir 2026. Warsh menilai pembacaan inflasi musim panas belum menunjukkan perbaikan tren mendasar, dengan banyak kategori CPI dan PPI masih di atas 3% pada horizon enam dan 12 bulan.
Di sisi lain, Gedung Putih mengecam keputusan tersebut sebagai “tidak beralasan secara ekonomi.” Juru bicara Kush Desai menyebut inflasi yang tersisa “sepenuhnya didorong guncangan pasokan energi” dari harga minyak di Timur Tengah, sehingga tidak akan selesai dengan menaikkan suku bunga.
Tarikan geopolitik memperumit konteks kebijakan. Harga diesel mencetak rekor baru dan harga bensin saat libur Labor Day disebut tertinggi sepanjang catatan di AS, sehingga tekanan biaya menyebar dari logistik ke harga barang harian.
Warsh mengakui The Fed tidak bisa “mempengaruhi harga individual” seperti minyak atau bahan pangan. Namun ia menekankan peran bank sentral adalah mencegah perubahan harga relatif melebar menjadi “efek orde kedua dan ketiga” yang mengunci inflasi lebih lama.
Kerangka ini menjelaskan mengapa The Fed bersikap lebih keras meski sumber awal inflasi terlihat seperti shock energi. Ketika biaya transportasi naik, perusahaan cenderung menaikkan harga lebih luas, dan pekerja menuntut kenaikan upah, lalu spiral harga-upah menjadi risiko nyata.
Warsh juga membeberkan tiga alasan perubahan sikap setelah menahan suku bunga pada pertemuan akhir Juli. Data ekonomi dinilai kuat terutama pasar tenaga kerja, inflasi tetap tinggi dibanding target 2%, dan faktor geopolitik mengubah prospek meski ia tidak menyebut perang AS-Iran secara eksplisit.
Pasar menangkap sinyal “satu kenaikan lagi” sebagai skenario dasar. Goldman Sachs Asset Management memperkirakan kenaikan berikutnya terjadi pada Desember, dengan catatan bergantung pada laporan inflasi dan jalur harga energi.
HSBC juga memproyeksikan kenaikan di Desember, dan mengingatkan pola historis saham yang biasanya turun di awal siklus kenaikan. Mereka menyebut siklus normalisasi kecil seperti 1997 dan 2016 cenderung pulih dalam tiga hingga enam bulan, tetapi siklus yang memanjang bisa membuka kelemahan tersembunyi.
DataTrek menambahkan teknologi biasanya terpukul setelah kenaikan suku bunga karena valuasi sensitif pada diskonto arus kas. Mereka mengingatkan kombinasi minyak mahal, tekanan pada cash flow hyperscaler, dan belanja modal AI dapat menguji keyakinan pasar bila The Fed terpaksa memperpanjang siklus.
Di hari keputusan, indeks S&P 500 dan Nasdaq tetap menguat, sementara yield Treasury 10 tahun turun sekitar 5 basis poin ke 4,947%. Namun Bespoke mencatat “Fed days” pada 2026 sering berakhir merah, dengan S&P 500 turun pada lima hari keputusan sebelumnya dan rata-rata melemah 1,5%.
Dampak paling cepat terasa pada keuangan rumah tangga. Kenaikan 25 basis poin umumnya membuat bunga kartu kredit, cicilan mobil, dan sebagian kredit rumah lebih mahal, sementara tabungan berbunga tinggi dan deposito cenderung memberi imbal hasil lebih baik.
Pertarungan narasi antara Fed dan Gedung Putih sebenarnya adalah pertarungan tentang definisi masalah. Pemerintah ingin inflasi dibaca sebagai shock energi yang “di luar” ranah suku bunga, sedangkan Fed membaca risiko lanjutan ketika shock energi menjalar ke ekspektasi inflasi.
Di sinilah kredibilitas menjadi mata uang utama bank sentral. Warsh menegaskan “stabilitas harga adalah fondasi pertumbuhan,” dan pernyataan itu bukan retorika, melainkan sinyal bahwa Fed lebih takut pada inflasi yang menetap daripada kritik politik jangka pendek.
Namun ada sisi rapuh dari strategi ini. Mengetatkan kebijakan saat shock pasokan masih berlangsung bisa menekan permintaan tanpa menurunkan harga energi, sehingga biaya sosialnya jatuh pada pekerja dan debitur, bukan pada sumber masalah di hulu.
Karena itu, kebijakan moneter kini seperti mengerem mobil di jalan menurun yang licin. Terlalu pelan, inflasi mengunci; terlalu keras, ekonomi tergelincir, dan publik menyalahkan Fed karena “menghukum” pertumbuhan.
Warsh menolak memberi forward guidance rinci dan menegaskan keputusan tidak didorong pasar. Sikap ini memperkuat independensi, tetapi juga memindahkan beban ketidakpastian ke pelaku usaha dan rumah tangga yang harus mengambil keputusan kredit di tengah kabut.
Jika benar satu kenaikan lagi terjadi, pertanyaan kuncinya bukan hanya “berapa kali” Fed menaikkan suku bunga. Pertanyaan yang lebih tajam adalah apakah kenaikan itu cukup untuk memutus efek lanjutan inflasi tanpa memicu perlambatan yang tak perlu, terutama ketika perang dan minyak tetap menjadi variabel liar.
Kenaikan suku bunga acuan Fed ke 3,75%–4% adalah pesan bahwa perang melawan inflasi belum selesai. Satu kenaikan lagi yang “masih mungkin” membuat 2026 berpotensi menjadi tahun ketika stabilitas harga menang atas kenyamanan politik.
Namun inflasi yang dipicu energi menuntut jawaban lintas kebijakan, bukan hanya moneter. Tanpa perbaikan sisi pasokan dan stabilisasi geopolitik, suku bunga tinggi bisa menjadi obat yang mengurangi demam tetapi tidak mengobati infeksi.
Pada akhirnya, publik akan menilai bukan dari konferensi pers, melainkan dari harga di pompa bensin, tagihan kartu kredit, dan peluang kerja. Jika stabilitas harga memang fondasi pertumbuhan, pertanyaannya kini: fondasi itu sedang dibangun, atau justru digali terlalu dalam hingga mengganggu rumah yang berdiri di atasnya.
(Orbit dari berbagai sumber, 18 September 2026)