MSCI Turunkan Pasar Modal Indonesia: Erosi Kepercayaan Investor
ORBITINDONESIA.COM – Penurunan status pasar modal Indonesia oleh MSCI kembali memantik debat tentang kepercayaan investor dan arah kebijakan ekonomi. Dino Patti Djalal mengingatkan pemerintah agar menyiasati sinyal MSCI, bukan melawannya dengan retorika.
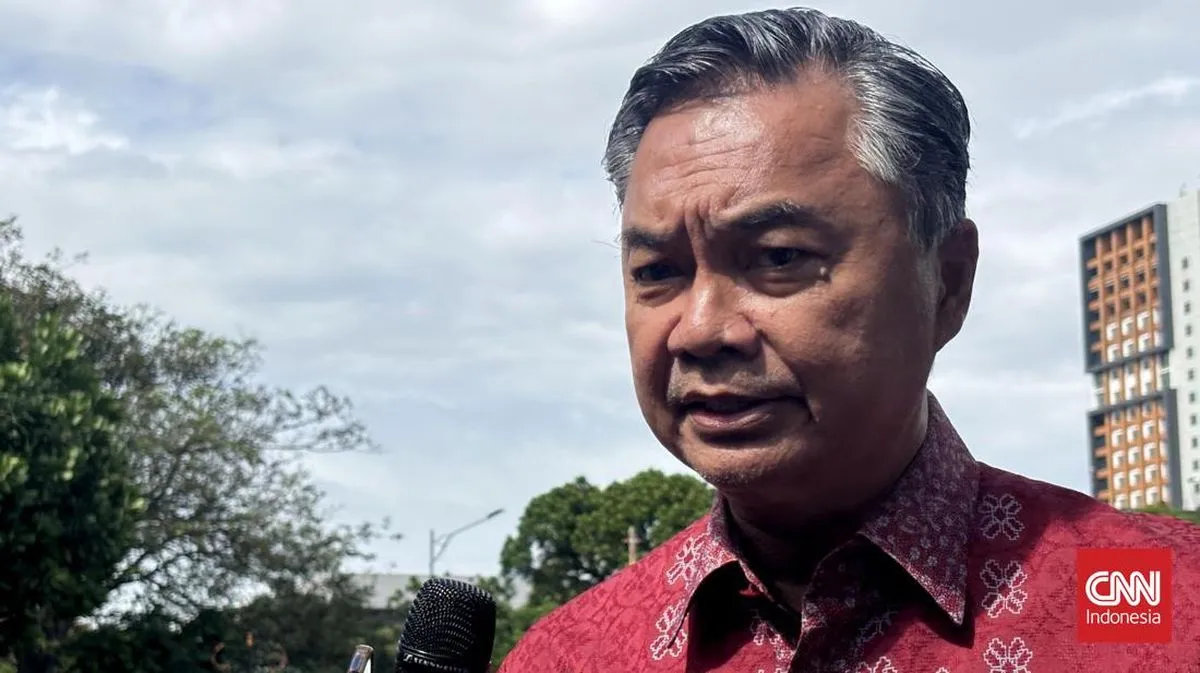
Wakil Menteri Luar Negeri era SBY, Dino Patti Djalal, menyoroti keputusan Morgan Stanley Capital International (MSCI) yang menurunkan status pasar saham Indonesia ke level standalone market. Ia menegaskan MSCI adalah lembaga non-pemerintah yang mengandalkan reputasi netral dan standar yang seragam.
Menurut Dino, MSCI memakai tolok ukur yang sama untuk semua negara, dari China hingga Brazil, tanpa agenda politik. Karena itu, keputusan MSCI dibaca sebagai indikator adanya masalah kredibilitas yang dirasakan pelaku pasar.
Dino menyebut benih erosi kepercayaan telah terlihat di kalangan pengusaha, baik luar negeri maupun domestik. Ia memperingatkan, jika Presiden tidak menangkap gejala ini, bisa jadi informasi yang diterima tidak merefleksikan keadaan lapangan.
Dalam ekosistem pasar modal, status indeks global bukan sekadar label, melainkan peta rute uang institusional. Banyak manajer investasi memakai indeks MSCI sebagai acuan alokasi aset, sehingga perubahan klasifikasi dapat memengaruhi arus modal secara mekanis.
Dino mengingatkan Indonesia pernah memiliki bobot indeks MSCI sekitar 1,2 persen, lalu turun ke klasifikasi terbawah dengan kriteria yang sama. Pernyataan ini menegaskan bahwa persoalannya bukan “perubahan aturan”, melainkan persepsi terhadap kualitas pasar.
MSCI biasanya menilai aspek seperti aksesibilitas pasar, kemudahan repatriasi dana, perlindungan investor, likuiditas, hingga konsistensi regulasi. Bila pelaku pasar melihat adanya ketidakpastian kebijakan, biaya kepatuhan yang membesar, atau risiko intervensi, premi risiko akan naik.
Di titik inilah frasa “erosi kepercayaan” menjadi kata kunci yang lebih penting daripada sekadar peringkat. Kepercayaan adalah modal tak kasat mata yang menentukan apakah investor bertahan saat volatilitas, atau justru pergi saat muncul rumor.
Dino juga membedakan MSCI dari IMF yang pernah diasosiasikan dengan agenda tertentu dan rentan tarik-menarik geopolitik. Dengan menempatkan MSCI sebagai “wasit”, ia menegaskan bahwa respons terbaik adalah perbaikan struktural, bukan defensif.
Peringatan Dino tentang skenario ekstrem seperti rupiah melemah tajam, investor kabur, hingga daya beli turun adalah cara menegaskan rantai penularan krisis. Dalam ekonomi terbuka, sentimen pasar bisa berubah cepat, sementara pemulihannya sering lambat.
Ia mengaitkan pelajaran sejarah: runtuhnya pemerintahan Soeharto dipicu krisis moneter yang menjalar menjadi multikrisis. Analogi ini bukan untuk menakut-nakuti, melainkan mengingatkan bahwa stabilitas politik sering kali rapuh ketika fondasi ekonomi retak.
Dino memberi contoh China yang sempat ditolak tiga tahun berturut-turut sebelum akhirnya masuk kategori emerging market pada 2018. Intinya sederhana: negara besar pun bisa “ditolak”, tetapi kenaikan kelas dicapai lewat penyesuaian standar, bukan kemarahan publik.
Pemerintah kerap tergoda menjadikan kritik eksternal sebagai serangan terhadap kedaulatan, lalu membalas dengan nasionalisme maskulin. Padahal, di pasar modal, narasi gagah tidak menggantikan kepastian aturan dan kredibilitas institusi.
Jika benar ada erosi kepercayaan, akar masalahnya kemungkinan bukan satu kebijakan tunggal, melainkan akumulasi sinyal yang membingungkan. Investor membaca konsistensi, dan konsistensi lahir dari koordinasi antarlembaga serta disiplin komunikasi publik.
Serangan buzzer atau teori konspirasi hanya menambah kebisingan, bukan memperbaiki mekanisme pasar. Yang dibutuhkan adalah audit jujur: hambatan apa yang membuat akses pasar terasa makin sempit, dan kebijakan apa yang memicu persepsi risiko.
Dalam konteks itu, MSCI seharusnya diperlakukan sebagai cermin, bukan musuh. Cermin memang tidak selalu menyenangkan, tetapi ia menunjukkan bagian yang perlu dibenahi sebelum kerusakan menjadi permanen.
Penurunan status MSCI terhadap pasar modal Indonesia adalah alarm tentang kepercayaan, bukan vonis akhir tentang masa depan. Respon yang matang adalah memperbaiki tata kelola, memperjelas arah kebijakan, dan mengurangi ketidakpastian yang mengganggu pelaku usaha.
Pada akhirnya, pertanyaannya bukan apakah Indonesia mampu “membalas” MSCI. Pertanyaannya adalah apakah Indonesia bersedia mendengar sinyal pasar sebelum biaya sosialnya jatuh ke masyarakat luas. (Orbit dari berbagai sumber, 31 Oktober 2026)