Saham Wall Street Turun, Minyak Naik, Inflasi Jadi Penentu The Fed
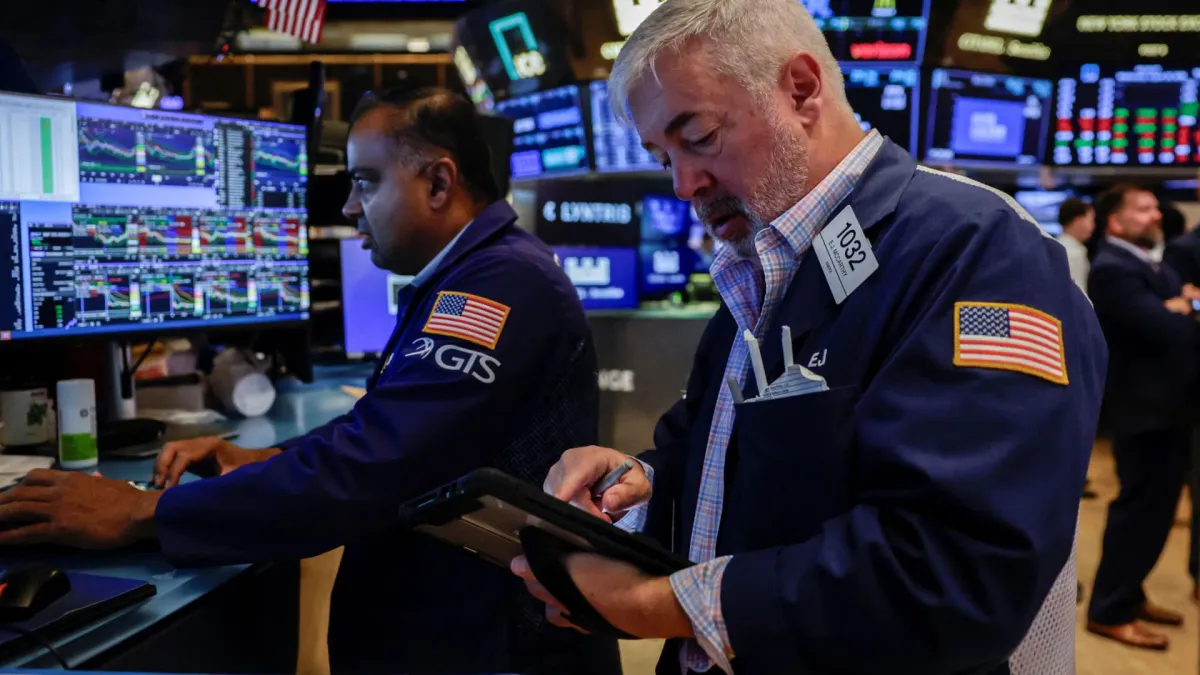
ORBITINDONESIA.COM – Saham Wall Street turun pada Selasa, memulai pekan perdagangan yang lebih pendek, ketika investor memantau ketegangan Timur Tengah dan lonjakan harga minyak. Fokus pasar kini mengerucut pada rilis data inflasi AS (CPI dan PPI) yang bisa menentukan arah suku bunga The Fed.
Dow Jones anjlok 628,18 poin atau 1,18% ke 52.786,07, memperpanjang pelemahan setelah Jumat turun 272 poin. S&P 500 melemah 0,58% ke 7.673,52, sementara Nasdaq turun 0,32% ke 26.421,41.
Pasar AS baru kembali buka setelah libur Labor Day pada Senin, sehingga tekanan jual terasa lebih “padat” di hari pertama. Di saat yang sama, tensi geopolitik di Timur Tengah meningkat setelah AS dan Iran saling melancarkan serangan pada akhir pekan.
Kenaikan minyak menjadi pemicu langsung karena biaya energi sering merembet ke harga barang dan jasa. West Texas Intermediate (WTI) naik untuk hari keenam berturut-turut, reli terpanjang sejak rangkaian tujuh hari pada Maret.
Brent ditutup naik hampir 1% di level US$97,92 per barel, lalu sempat menembus US$99 setelah penutupan. Lonjakan ini membuat pasar kembali waspada pada risiko inflasi yang “bandel” di saat ekonomi belum benar-benar dingin.
Data inflasi kini menjadi pusat gravitasi pasar karena PPI dan CPI Agustus akan rilis pada Kamis dan Jumat. Angka-angka ini akan membentuk ekspektasi kebijakan jelang rapat The Fed pada 15–16 September.
Kontrak berjangka Fed funds terakhir mematok peluang 59% kenaikan suku bunga 25 basis poin, menurut CME FedWatch. Artinya, pasar belum sepenuhnya yakin, tetapi sudah menyiapkan skenario pengetatan lanjutan.
Mark Hackett dari Nationwide menegaskan risiko “kejutan ke atas” pada CPI akan menyulitkan bank sentral untuk tidak menaikkan suku bunga. “Jika CPI mengejutkan lebih tinggi, itu akan benar-benar membuat mereka sulit untuk tidak menaikkan suku bunga,” ujarnya.
Di sisi lain, lonjakan energi juga menekan pasar obligasi karena inflasi yang lebih tinggi biasanya menuntut imbal hasil lebih tinggi. Yield Treasury 10 tahun pekan lalu menyentuh level tertinggi sejak November 2023, sementara yield 2 tahun mencapai puncak sejak Januari 2025.
Namun pasar tidak sepenuhnya gelap, karena sektor semikonduktor menjadi titik terang yang menahan penurunan lebih dalam. VanEck Semiconductor ETF (SMH) naik 1,2%, Intel melonjak 9,1%, AMD naik 5,9%, dan Broadcom menguat 3%.
Ini memberi sinyal bahwa investor masih membedakan antara tekanan makro jangka pendek dan narasi pertumbuhan teknologi jangka panjang. Tetapi reli semikonduktor juga bisa dibaca sebagai “pelarian selektif” ke saham yang dianggap punya daya tahan pendapatan.
Tekanan tambahan datang dari memanasnya friksi dagang AS-Kanada. Tarif balasan Kanada atas sekitar US$20 miliar barang AS mulai berlaku pada Selasa, menambah lapisan ketidakpastian pada rantai pasok dan biaya impor.
Presiden Donald Trump juga memperkeras nada dengan menyebut Bombardier tidak bisa menjual di AS kecuali Kanada mulai membuat produknya di AS. Pernyataan ini memperbesar risiko bahwa isu industri berubah menjadi alat tawar politik yang memukul sentimen pasar.
Penurunan saham Wall Street kali ini bukan sekadar koreksi teknikal, melainkan reaksi terhadap tiga sumber risiko yang saling menguatkan: geopolitik, inflasi, dan perdagangan. Ketiganya memiliki efek yang sama, yaitu menaikkan biaya dan menurunkan visibilitas laba.
Ketika minyak naik karena konflik, inflasi berpotensi mengeras, lalu The Fed terdorong lebih hawkish, biaya modal pun meningkat. Pada titik itu, valuasi saham—terutama yang sensitif pada suku bunga—menjadi lebih rapuh.
Pasar tampak berharap data CPI cukup jinak agar The Fed bisa menahan diri, tetapi harapan ini tipis karena energi sedang mengamuk. Jika CPI lebih tinggi, narasi “soft landing” akan diuji ulang, dan volatilitas bisa naik cepat.
Di saat yang sama, konflik dagang dengan Kanada menunjukkan bahwa risiko kebijakan tidak pernah benar-benar hilang. Tarif dan ancaman relokasi produksi dapat menambah inflasi biaya, persis ketika bank sentral ingin menurunkan tekanan harga.
Reli semikonduktor memberi harapan, tetapi juga mengingatkan bahwa pasar makin sempit ditopang segelintir sektor. Ketergantungan pada satu-dua tema pertumbuhan membuat indeks rentan jika sentimen berubah mendadak.
Pekan pendek ini berubah menjadi ujian panjang bagi investor karena harga minyak, data inflasi AS, dan sinyal The Fed bergerak dalam satu garis sebab-akibat. Satu angka CPI yang “terlalu panas” dapat mengubah ekspektasi suku bunga, yield, dan valuasi dalam hitungan jam.
Pertanyaannya bukan hanya apakah pasar akan pulih, melainkan apakah ekonomi global sanggup menanggung kombinasi konflik dan biaya uang yang lebih mahal. Jika energi kembali menjadi pemantik inflasi, dunia mungkin belajar lagi bahwa stabilitas pasar sering kali rapuh di hadapan geopolitik.
(Orbit dari berbagai sumber, 12 September 2026)