IHSG dan BMRI 3Q26: Laba Kuat, NIM Tertekan, Aturan Baru HSC
ORBITINDONESIA.COM – IHSG menguat 0,95% ke 5.439,3 saat arus dana asing justru mencatat outflow Rp1,29 triliun. Di saat yang sama, Bank Mandiri (BMRI) membukukan laba bersih Rp15,1 triliun pada 3Q26, namun tekanan likuiditas membuat margin bunga bersih (NIM) kembali turun.
Pasar sedang membaca dua sinyal yang tampak bertolak belakang, yaitu indeks menguat ketika dana asing keluar. Di balik layar, Bank Indonesia mengubah setelan likuiditas lewat penurunan outstanding SRBI dari Rp1.096 triliun pada Juli 2026 menjadi di bawah Rp950 triliun.
BI juga membeli SBN di pasar sekunder sekitar Rp135 triliun sejak awal tahun, termasuk sekitar Rp13 triliun pada Oktober 2026. Namun BI sekaligus menaikkan suku bunga deposit facility 25 bps ke 5% untuk mengembalikan selisih simetris 75 bps dari BI Rate.
Di level perbankan, cerita besar 2026 adalah ketatnya cost of funds dan pertarungan menjaga profitabilitas tanpa mengorbankan kualitas aset. Dalam konteks itu, kinerja BMRI dan respons manajemennya menjadi barometer yang sulit diabaikan.
(Orbit dari berbagai sumber, 31 Oktober 2026)
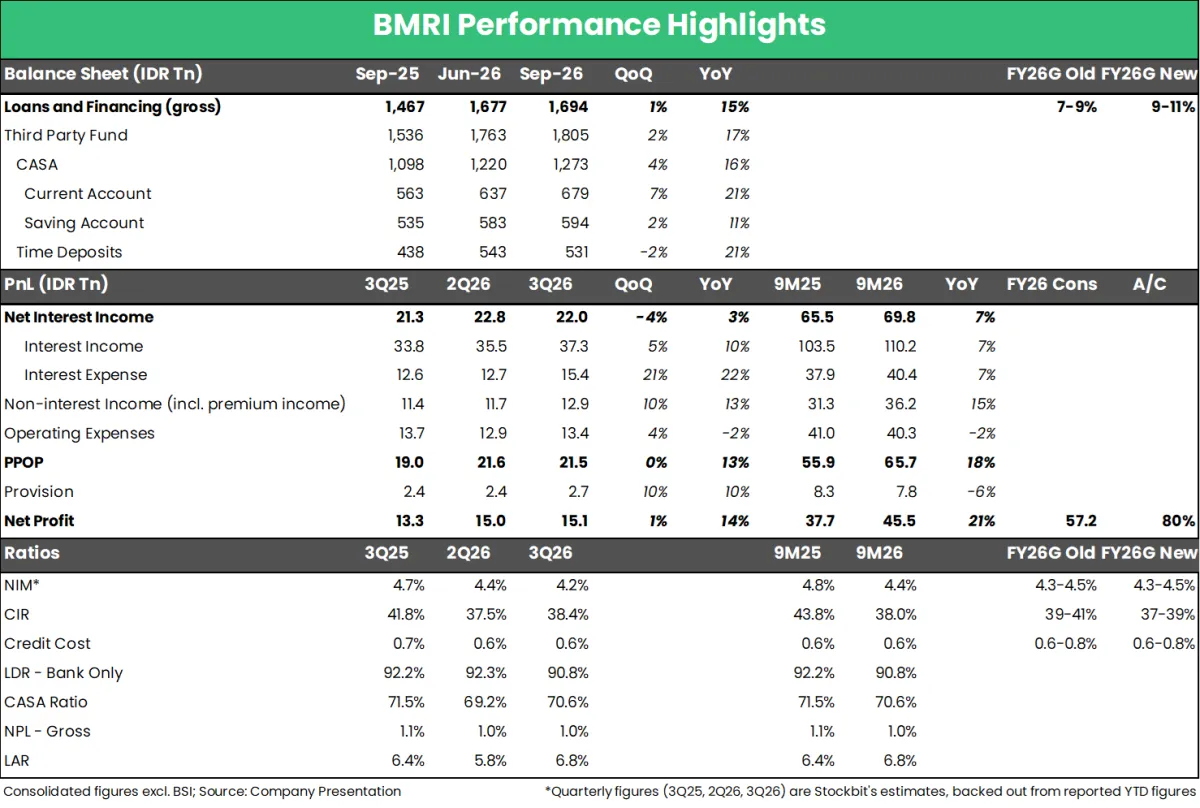
BMRI mencatat laba bersih 3Q26 Rp15,1 triliun, naik 14% YoY dan 1% QoQ, sehingga 9M26 mencapai Rp45,5 triliun atau 80% dari estimasi konsensus 2026F. Artinya, BMRI hanya perlu Rp11,6 triliun pada 4Q26 untuk memenuhi estimasi pasar.
Namun laju pertumbuhan melandai dibanding 1H26 yang tumbuh 24% YoY, dan perlambatan itu memberi petunjuk tentang sumber tenaga laba. Pendorongnya bergeser ke fee income yang masih tumbuh 13% YoY dan efisiensi opex yang turun 2% YoY.
Manajemen bahkan merevisi guidance cost-to-income ratio dari 39–41% menjadi 37–39%, yang mengisyaratkan keyakinan bahwa mesin non-bunga bisa lebih tahan banting. Ini penting karena NIM menurut estimasi turun ke 4,2% pada 3Q26 dari 4,4% pada 2Q26.
BMRI melakukan loan repricing, tetapi kenaikan cost of funds akibat ketatnya likuiditas lebih dominan. Harapan perbaikan diarahkan ke 4Q26, seiring BI menurunkan outstanding SRBI dan rencana pemangkasan giro wajib minimum (GWM) hingga 2 poin persentase.
Jika likuiditas benar-benar melonggar, NIM 4Q26 bisa lebih baik atau setidaknya flat, sehingga NIM 2026 tetap berada di guidance 4,3–4,5%. Tetapi asumsi itu rapuh karena pasar global sedang diwarnai lonjakan risiko energi dan geopolitik.
Harga minyak Brent naik ke kisaran US$115/barel setelah serangan Houthi terhadap infrastruktur Saudi memicu eskalasi baru. Pemerintah pun mempertimbangkan tambahan kuota BBM bersubsidi karena peralihan konsumsi ke Pertalite, yang rata-rata naik sekitar 10% per hari sejak penyesuaian harga non-subsidi awal Juni 2026.
Tekanan energi seperti ini berpotensi menjalar ke inflasi dan biaya dana, lalu kembali menekan bank melalui persaingan dana pihak ketiga. Di sisi lain, BI mencatat M2 tumbuh 8,3% YoY menjadi Rp10.587,9 triliun pada September 2026, yang menunjukkan likuiditas makro masih tumbuh meski distribusinya tidak merata.
Di luar perbankan, pasar juga memantau aksi korporasi besar yang berpotensi mengubah peta sektor komoditas dan infrastruktur digital. PACK merencanakan rights issue hingga Rp8,2 triliun untuk akuisisi aset tambang dan holding nikel, sementara DOOH menandatangani MoU dengan mitra China untuk rantai pasok PLTS 2 GW dan kampus AI data center hingga 1,6 GW.
Semua ini terjadi ketika BEI mengubah metode perhitungan IHSG mulai 2 November 2026 dengan mengeluarkan saham kategori High Shareholding Concentration (HSC) dari indeks. Tujuannya jelas, yaitu membuat IHSG lebih mencerminkan saham yang benar-benar tersedia bagi publik melalui penekanan pada free float, dengan batas bobot maksimal 9% per saham.
Perubahan itu tidak otomatis menurunkan IHSG karena basis perhitungan disesuaikan, tetapi dampaknya bisa terasa pada arus dana pasif dan persepsi kualitas indeks. Investor yang terbiasa menjadikan IHSG sebagai “termometer tunggal” akan dipaksa melihat lebih detail: likuiditas, konsentrasi kepemilikan, dan bobot baru.
(Orbit dari berbagai sumber, 31 Oktober 2026)
Kekuatan BMRI pada 2026 terlihat bukan dari NIM, melainkan dari disiplin biaya dan kemampuan mengubah transaksi menjadi fee. Ini kabar baik, tetapi juga sinyal bahwa model laba bank besar makin bergantung pada ekosistem dan volume layanan, bukan semata spread bunga.
Di titik tertentu, efisiensi opex dan fee income punya batas, sementara tekanan cost of funds bisa berulang jika volatilitas global memanas lagi. Karena itu, narasi “NIM sudah bottom” layak diuji ketat, bukan diterima sebagai mantra kuartalan.
Risiko yang lebih sering luput adalah kualitas aset, dan BMRI memberi contoh konkret lewat Loan-at-Risk yang naik ke 6,8% dari 5,8% terkait restrukturisasi BUMN Karya seperti PTPP dan ADHI. Manajemen menilai pencadangan 10–15% dari kredit terekspos memadai dan sudah masuk guidance credit cost 0,6–0,8%, tetapi pasar tetap harus menghitung skenario terburuknya.
Potensi dividen besar juga menggoda karena guidance dividend payout ratio 75–80% untuk tahun buku 2026F, dibanding realisasi 2025 di 79%. Namun dividen tinggi seharusnya dibaca sebagai konsekuensi dari ketahanan modal dan kualitas laba, bukan sekadar hadiah yang datang dari langit.
Di sisi pasar, kebijakan BEI soal HSC adalah koreksi struktural yang terlambat tetapi relevan. Indeks yang “naik” karena saham sulit diperdagangkan adalah ilusi, dan publik berhak mendapat IHSG yang lebih jujur tentang aksesibilitas dan kedalaman pasar.
Akan tetapi, mengeluarkan saham HSC dari IHSG juga memindahkan fokus ke saham-saham yang lebih likuid, sehingga kompetisi memperebutkan arus dana pasif bisa makin ketat. Ini bisa menguntungkan emiten berkualitas, tetapi juga berpotensi menciptakan kepadatan valuasi pada saham-saham tertentu.
(Orbit dari berbagai sumber, 31 Oktober 2026)
Pasar Indonesia sedang berada di persimpangan: laba bank besar masih kuat, tetapi mesin margin sedang batuk karena likuiditas dan biaya dana. Pada saat yang sama, IHSG sedang “dibersihkan” agar lebih merepresentasikan saham yang benar-benar bisa dibeli publik.
Di tengah euforia angka laba dan janji dividen, investor perlu bertanya lebih dalam tentang sumber kualitas laba, bukan hanya besarnya. Jika indeks makin berkualitas dan likuiditas benar-benar membaik, apakah pelaku pasar akan ikut menjadi lebih disiplin, atau justru menemukan cara baru untuk mengejar ilusi yang sama?
(Orbit dari berbagai sumber, 31 Oktober 2026)