Tarif Trump, BBM Mahal, Suku Bunga Naik: Biaya Usaha AS Meledak
ORBITINDONESIA.COM – Tarif impor, harga bahan bakar yang melonjak, dan suku bunga yang naik sedang menjepit perusahaan Amerika dari tiga arah sekaligus.
Dari pabrik gergaji kecil di Iowa hingga pemasok otomotif di Detroit, biaya bahan baku, logistik, dan pembiayaan inventori naik bersamaan, memaksa eksekutif memilih antara menaikkan harga atau memangkas operasi.
Dalam artikel sumber berbahasa Inggris, tekanan dimulai dari tarif era kebijakan dagang Donald Trump yang membuat bahan mentah dan barang jadi lebih mahal.
Di saat yang sama, lonjakan harga bahan bakar terkait perang Iran menaikkan ongkos produksi dan pengiriman, lalu suku bunga yang meningkat membuat pendanaan inventori dan peralatan makin mahal.
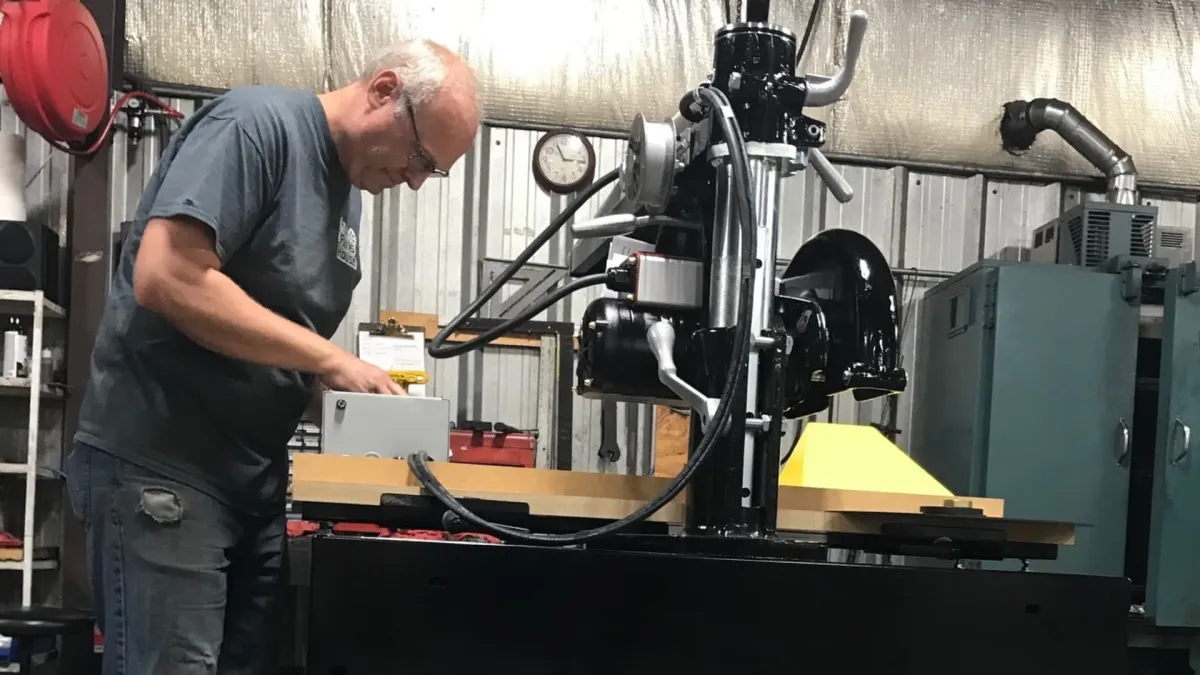
Allen Eden, pemilik Original Saw Co. di Britt, Iowa, menahan stok ekstra untuk bisnis 25 orangnya karena harga aluminium, baja, dan suku cadang melonjak.
Ia memberi contoh “braket kecil” untuk motor gergaji yang harganya lebih dari dua kali lipat, dari US$42 menjadi US$87 dalam satu musim panas.
“Mengerikan,” kata Eden kepada CNBC, sambil menjelaskan ia menimbun barang karena tidak tahu apakah pasokan masih tersedia di kemudian hari.
Di level makro, Federal Reserve menaikkan suku bunga pertama kali dalam tiga tahun dan memberi sinyal kenaikan lanjutan untuk menahan inflasi yang membandel.
Namun, kenaikan suku bunga terjadi saat biaya input dan harga diesel—bahan bakar utama truk—mencapai rekor, sehingga margin industri semakin tertekan.
Tiga tekanan ini membentuk “three-way squeeze”: tarif menaikkan harga bahan, BBM menaikkan ongkos produksi dan transportasi, dan suku bunga menaikkan biaya modal kerja.
Efeknya paling terasa di sektor padat modal seperti manufaktur, pemasok peralatan, logistik termasuk armada truk, dan properti komersial.
Dubravko Lakos-Bujas dari JPMorgan mencatat perusahaan kecil lebih rentan karena bergantung pada pinjaman jangka pendek, sehingga kenaikan suku bunga Fed cepat masuk ke biaya mereka.
Perusahaan besar biasanya punya kas lebih tebal dan utang jangka panjang, sehingga dampaknya tidak secepat dan setajam pelaku usaha kecil-menengah.
Gregory Daco, kepala ekonom EY-Parthenon, menilai kombinasi suku bunga tinggi dan BBM mahal membuat sektor yang terpapar keduanya menjadi “yang pertama kena tembak”.
Ia menegaskan manufaktur secara umum akan terpukul tidak proporsional oleh kenaikan harga bahan bakar.
Di hulu, Mark Costa, CEO Eastman Chemical, mengatakan industri material terdorong ke sudut karena inflasi dan suku bunga membuat hampir tidak ada ruang menyerap kenaikan biaya.
Menurut Costa, perusahaan “sangat cepat” menaikkan harga—lebih cepat daripada yang ia lihat dalam 20 tahun.
Di hilir, CFO Home Depot Richard McPhail menyebut tekanan biaya energi dan bahan mentah akan “sepenuhnya mengimbangi” manfaat pengembalian tarif sebesar US$730 juta.
Ia juga menyoroti ketidakpastian yang menumpuk: inflasi, suku bunga, dan harga bahan bakar bergerak bersamaan dan sulit diprediksi.
Rantai pasok otomotif domestik menjadi contoh paling telanjang dari lubang yang tercipta.
Lucerne International menghentikan operasi manufaktur di AS dan membatalkan rencana pabrik tempa aluminium US$50 juta di Michigan.
CEO Lucerne Mary Buchzeiger menyebut “Tarif Trump 2.0” merobek rantai pasok global dan menaikkan biaya bahan mentah seperti aluminium serta komponen jadi.
Lucerne lalu menggeser operasi AS ke pergudangan, distribusi, dan solusi mitigasi tarif untuk perusahaan lain karena marginnya “jauh lebih baik”.
Tekanan margin juga diakui Paul McCarthy, CEO asosiasi pemasok kendaraan MEMA, yang mengatakan sebagian biaya berusaha diserap, tetapi sebagian harus diteruskan.
Data Berylls by AlixPartners menunjukkan pertumbuhan laba sebelum bunga dan pajak (EBIT) 100 pemasok otomotif teratas turun menjadi 4,2% tahun lalu dari di atas 6% pada 2021.
Di 10 produsen mobil teratas, EBIT turun menjadi 5,2% dari hampir 8% pada 2022.
Tak semua pemain sanggup bertahan: Grupo Antolin dari Spanyol mengajukan perlindungan kebangkrutan Chapter 15 di AS pada Juli.
Perusahaan itu menyebut tarif, biaya bahan mentah dan energi yang lebih tinggi, serta gangguan rantai pasok sebagai alasan restrukturisasi.
Di sisi lain, perusahaan dengan “pricing power” terlihat lebih tahan banting.
Eksekutif maskapai menyebut tarif penerbangan lebih tinggi masih laku karena pelanggan tetap memesan perjalanan, terutama rute luar negeri.
Maskapai memangkas rute yang kurang menguntungkan dalam lingkungan BBM mahal, bahkan setelah kolapsnya Spirit Airlines tahun ini.
Konsekuensinya, tiket makin mahal: tarif penerbangan naik lebih dari 23% pada Agustus dibanding tahun lalu, menurut pembacaan inflasi terbaru yang dikutip artikel.
CFO United Mike Leskinen menyebut konsumen “sangat tangguh”, tetapi rute marjinal tidak lagi masuk akal ketika biaya bahan bakar tinggi.
Ia menegaskan United akan terus memotong rute-rute tersebut sebagai bentuk disiplin kapasitas.
Sementara itu, margin laba perusahaan besar masih dekat rekor historis, ditopang produktivitas, biaya tenaga kerja yang relatif terkendali, dan investasi AI yang mendorong pertumbuhan.
Namun AI juga menjadi sumber tekanan harga baru karena menaikkan biaya membangun dan mengoperasikan pusat data, dari listrik, chip memori, tembaga, hingga lahan.
Artikel menyoroti risiko kebijakan: suku bunga tinggi tidak menyasar akar inflasi seperti perang Iran, tarif, dan lonjakan permintaan terkait AI.
Daco memperingatkan pengetatan yang terlalu keras bisa memperlambat ekonomi berlebihan atau mengguncang pasar saham.
Inti pertarungan di korporasi Amerika bukan sekadar siapa yang efisien, melainkan siapa yang punya kuasa menentukan harga.
Perusahaan yang bisa “memindahkan” biaya ke konsumen bertahan, sedangkan yang berhadapan dengan pembeli sensitif harga terancam kehilangan permintaan bila menaikkan harga terlalu jauh.
Tarif yang dimaksudkan melindungi industri domestik justru menciptakan paradoks: pabrik lokal membayar bahan baku lebih mahal, lalu kalah bersaing dari rantai pasok yang lebih fleksibel.
Kasus Lucerne menunjukkan respons rasional bisnis bisa berupa keluar dari produksi domestik dan pindah ke aktivitas bernilai tambah seperti distribusi dan mitigasi tarif.
Di titik ini, suku bunga tinggi bekerja seperti pajak tambahan atas inventori dan ekspansi.
Ia menghukum perusahaan yang bergantung pada pembiayaan jangka pendek, sehingga jurang antara raksasa berkas besar dan usaha menengah semakin lebar.
Publik sering melihat inflasi sebagai angka, tetapi di baliknya ada keputusan harian yang keras: menimbun stok, memotong rute, menunda investasi, atau menyerah pada kebangkrutan.
Ketika biaya naik serempak dan ketidakpastian memanjang, strategi “bertahan hidup” bisa lebih dominan daripada strategi “bertumbuh”.
Yang paling mengkhawatirkan adalah ketidaksinkronan alat kebijakan dengan sumber masalah.
Jika inflasi dipicu perang, tarif, dan boom AI, maka menaikkan suku bunga saja berisiko hanya menekan permintaan tanpa menurunkan biaya strukturalnya.
Tiga tekanan—tarif, BBM mahal, dan suku bunga tinggi—membuat lanskap bisnis AS seperti lorong sempit yang memaksa pilihan ekstrem: naikkan harga, pangkas operasi, atau ubah model bisnis.
Data margin pemasok otomotif yang turun, contoh harga komponen yang melonjak, dan kasus kebangkrutan menunjukkan guncangan ini bukan teori, melainkan realitas di pabrik dan gudang.
Pertanyaannya kini bukan hanya kapan inflasi turun, tetapi siapa yang membayar ongkos penyesuaian: konsumen, pekerja, atau perusahaan kecil yang tidak punya bantalan kas.
Jika kebijakan terus menekan rem tanpa memperbaiki sumber panasnya, ketahanan ekonomi bisa berubah menjadi kerentanan yang meledak tiba-tiba.
(Orbit dari berbagai sumber, 22 September 2026)