Bank of Japan Naikkan Suku Bunga, AS dan Tokyo Berebut Pengaruh
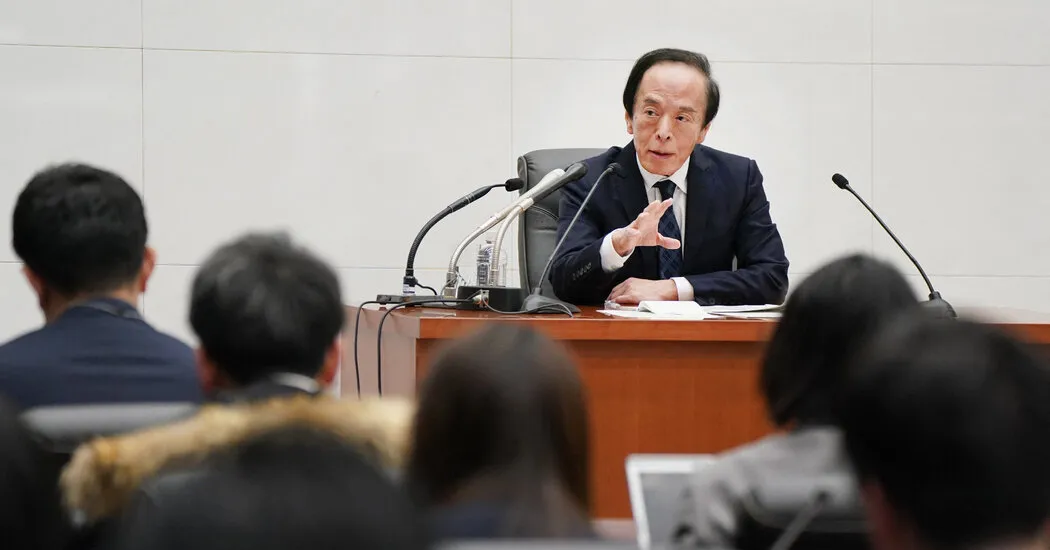
ORBITINDONESIA.COM – Bank of Japan (BOJ) menaikkan suku bunga ke 1,25 persen, level tertinggi dalam 31 tahun, di tengah sorotan tidak biasa dari pemerintahan Trump dan tekanan berlawanan dari Tokyo. Kenaikan suku bunga Jepang ini langsung memantik pertanyaan publik: siapa sebenarnya yang sedang mengarahkan kebijakan moneter Jepang, bank sentral independen atau kekuatan politik?
BOJ mengerek suku bunga kebijakan dari 1 persen menjadi 1,25 persen pada Jumat, setelah bertahun-tahun Jepang bertumpu pada suku bunga nyaris nol untuk melawan stagnasi harga. Pasar sebelumnya memperkirakan kenaikan terjadi pada pertemuan September, karena inflasi Jepang terus menanjak dalam beberapa tahun terakhir.
Momentum global ikut mendorong keputusan itu, setelah Federal Reserve menaikkan suku bunga pada Rabu dan Bank Sentral Eropa melakukannya pekan lalu. Kenaikan harga energi akibat perang di Timur Tengah menjadi latar yang memperkeras tekanan inflasi lintas negara.
Di sisi lain, Menteri Keuangan AS Scott Bessent secara terbuka menekan Tokyo agar mengetatkan kebijakan. Ia bahkan mengisyaratkan memiliki pengetahuan internal soal rencana BOJ, sebuah pernyataan yang mengundang kegelisahan diplomatik.
Ekonom utama Jepang di Bank of America, Izumi Devalier, menilai BOJ sebenarnya sudah punya alasan kuat untuk menaikkan suku bunga. Namun, retorika Washington membuat kesan seolah BOJ yang “independen menurut hukum” sedang “dikooptasi” ke dalam agenda kebijakan pihak lain.
Tekanan justru datang pula dari dalam negeri, tetapi arahnya berlawanan. Perdana Menteri Sanae Takaichi mendorong suku bunga rendah demi membiayai belanja pemerintah lebih besar tanpa memicu kepanikan investor atas kemampuan Jepang membayar utang.
Bulan ini, imbal hasil obligasi pemerintah Jepang tenor 10 tahun melonjak ke level tertinggi tiga dekade. Kenaikan yield itu menjadi sinyal bahwa pasar mulai menuntut kompensasi lebih tinggi atas risiko fiskal dan inflasi.
Keputusan BOJ disetujui tujuh dari sembilan anggota dewan, sementara dua menolak kenaikan suku bunga. Dua penolak itu adalah figur yang ditunjuk oleh Takaichi, sehingga voting menjadi pembacaan politik yang sulit diabaikan.
Gubernur BOJ Kazuo Ueda menolak mengomentari pernyataan Bessent, tetapi menekankan pentingnya “koordinasi erat” dengan pemerintah sambil menjaga independensi bank sentral. Kalimat ini terdengar diplomatis, namun sekaligus mengakui bahwa ruang gerak BOJ tidak berada dalam vakum politik.
Konflik kepentingan paling nyata muncul pada nilai tukar yen, yang sempat jatuh ke level terendah multi-dekade terhadap dolar. Suku bunga AS yang lebih tinggi menarik modal keluar dari Jepang, dan yen yang lemah memperbesar biaya impor.
Pada Juli, AS dan Jepang bahkan melakukan intervensi bersama di pasar valuta asing untuk menopang yen. Setelah itu, Bessent mengatakan ia yakin BOJ akan “melakukan hal yang benar” pada pertemuan berikutnya, sebuah kalimat yang terdengar seperti dukungan sekaligus peringatan.
Dalam beberapa pekan terakhir, Bessent menaikkan tensi retorika dengan menantang trader agar tidak bertaruh melawan yen. Ia berkata, “Saya sekarang adalah bandar,” dan Menteri Keuangan Jepang Satsuki Katayama menyebut pernyataan itu “agak menakutkan” ketika diterjemahkan ke bahasa Jepang.
Dari sisi fundamental, BOJ menilai inflasi “mendasar” atau underlying inflation mendekati target 2 persen, setelah mengecualikan guncangan sementara. Devalier memperingatkan bahwa ketika sudah menyentuh 2 persen, risiko justru bergeser ke arah “overshoot”, yakni inflasi melampaui target dan sulit dikendalikan.
Risiko inflasi utama datang dari yen yang lemah dan lonjakan harga energi akibat gejolak pasar minyak. Jepang secara historis membeli hampir seluruh minyaknya dari Timur Tengah, tetapi tahun ini dipaksa mencari pasokan lebih mahal dari AS dan sumber lain.
Harga minyak melesat melampaui 100 dolar per barel dalam beberapa hari terakhir, dipicu ketakutan bahwa serangan drone pada pipa penting di Arab Saudi dapat mengganggu suplai energi Teluk Persia. Ueda menyebut perkembangan nilai tukar dan dampak perang Iran sebagai faktor yang berpotensi mendorong inflasi naik dalam jangka menengah dan panjang.
Marcel Thieliant dari Capital Economics memperkirakan BOJ akan mengetatkan kebijakan lebih cepat dari perkiraan banyak pihak dalam beberapa bulan mendatang. Namun ia juga menilai dorongan Takaichi untuk menjaga suku bunga rendah “berbuah”, terlihat dari dua suara yang memilih menahan suku bunga.
Komposisi dewan juga menjadi variabel besar, karena dua anggota paling hawkish dijadwalkan hengkang pada Juli tahun depan. Jika pengganti mereka lebih dovish, jalur kenaikan suku bunga bisa melambat walau inflasi tetap menekan.
Menjelang rapat, yen sempat menguat karena pasar mengantisipasi kenaikan suku bunga. Setelah keputusan keluar, yen justru melemah tipis karena dua suara dissent memunculkan keraguan tentang kecepatan pengetatan berikutnya.
Kenaikan suku bunga Jepang kali ini bukan sekadar angka 25 basis poin, melainkan ujian reputasi independensi bank sentral di era politik yang semakin vokal. Ketika pejabat AS mengisyaratkan “tahu rencana internal” BOJ, yang dipertaruhkan bukan hanya yen, tetapi kredibilitas tata kelola moneter Jepang.
Namun tekanan Washington juga bisa dibaca sebagai penyeimbang terhadap tekanan Tokyo yang ingin suku bunga tetap rendah demi kenyamanan fiskal. Ekonom Nomura Research Institute, Takahide Kiuchi, menilai komentar Bessent mungkin bukan tekanan langsung ke BOJ, melainkan “cek” terhadap pemerintahan Takaichi yang diam-diam menahan kenaikan suku bunga.
Jika tafsir Kiuchi benar, ironi pun muncul: intervensi verbal dari luar negeri justru memberi BOJ ruang manuver lebih besar di dalam negeri. BOJ bisa terlihat “terpaksa” menaikkan suku bunga, padahal secara teknokratis keputusan itu memang diperlukan untuk mencegah inflasi berlari di atas 2 persen.
Masalahnya, narasi “terpaksa” itu berbahaya karena mengikis kepercayaan publik dan pelaku pasar pada proses kebijakan yang transparan. Ketika kebijakan moneter tampak seperti hasil tarik-menarik geopolitik, ekspektasi inflasi dan volatilitas pasar bisa memburuk, dan biaya pembiayaan utang pemerintah ikut naik.
Jepang kini berada di persimpangan, antara disiplin moneter untuk menjaga stabilitas harga dan kebutuhan fiskal untuk mempertahankan belanja negara. Dalam kondisi yield obligasi naik dan energi mahal, menunda normalisasi suku bunga bisa memperpanjang kelemahan yen dan menambah tekanan inflasi impor.
Kenaikan suku bunga BOJ ke 1,25 persen menandai babak baru normalisasi kebijakan Jepang setelah puluhan tahun era suku bunga ultra-rendah. Tetapi babak ini juga memperlihatkan bahwa kebijakan moneter tidak lagi sekadar urusan data, melainkan arena pengaruh antara Washington dan Tokyo.
Pertanyaan terpentingnya bukan apakah BOJ akan menaikkan suku bunga lagi, melainkan apakah ia dapat melakukannya dengan otoritas yang terlihat murni dan dipercaya. Jika independensi bank sentral hanya “independen di atas kertas”, maka stabilitas harga, nilai yen, dan kepercayaan pasar bisa menjadi korban berikutnya.
(Orbit dari berbagai sumber, 19 September 2026)