Bank Pengelola Investasi Trump: JPMorgan, Schwab, UBS dan Risiko PEP
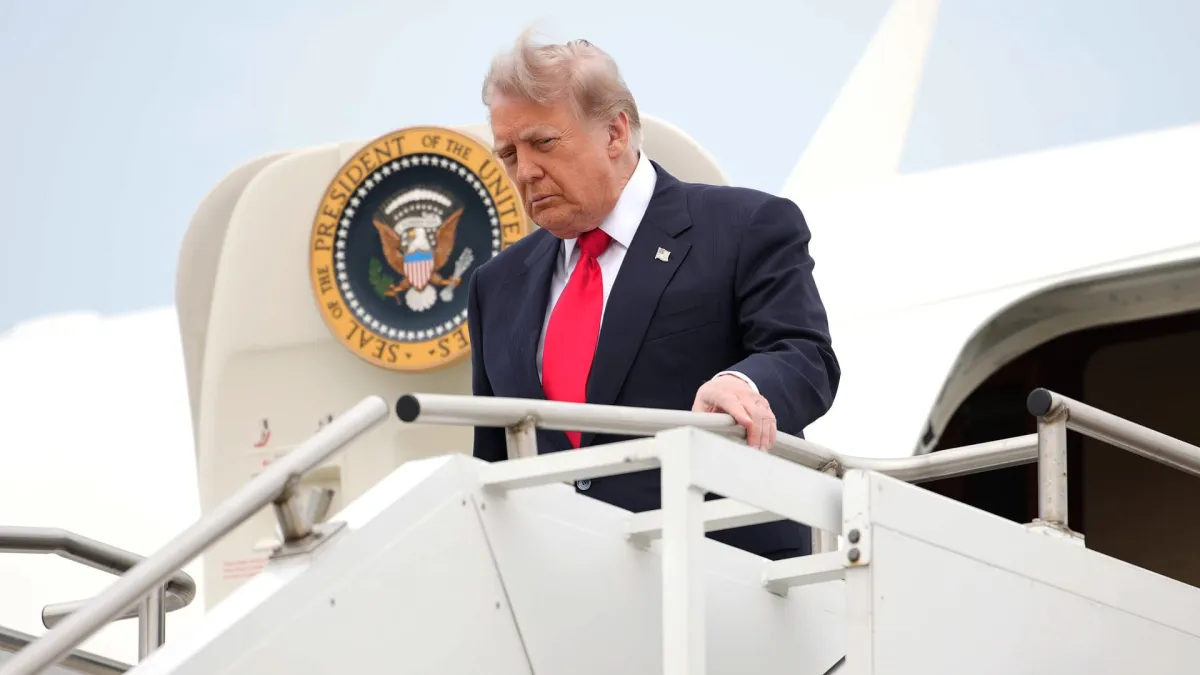
ORBITINDONESIA.COM – Bank pengelola investasi Trump kembali jadi sorotan setelah analisis CNBC menautkan JPMorgan Chase, Charles Schwab, UBS, dan Stephens Inc. ke sedikitnya empat dari delapan akun investasi Presiden Donald Trump. Dalam laporan keuangan tahunan 2025, Trump mengungkap aset minimal US$858 juta dan lebih dari 21.000 transaksi, angka yang membuat publik bertanya siapa sebenarnya yang memegang kendali dan seberapa aman jaraknya dari kekuasaan.
Selama bertahun-tahun, identitas institusi keuangan yang menangani portofolio Trump adalah bagian paling gelap dari peta keuangan pribadinya. CNBC menelusuri jejaknya lewat dana khusus perusahaan, program deposit, dan skema kredit yang tercantum dalam pengungkapan keuangan 2025 kepada Office of Government Ethics.
Masalahnya bukan sekadar siapa banknya, melainkan peran bank itu dalam rantai keputusan. Dokumen tidak selalu menjelaskan apakah mereka bertindak sebagai manajer investasi, broker, kustodian, atau sekadar penyedia produk, sehingga ruang spekulasi tetap terbuka.
Di atas kertas, Trump Organization menegaskan keputusan investasi berada pada institusi eksternal dengan akun “fully discretionary” dan strategi otomatis. Gedung Putih menyatakan, “There are no conflicts of interest,” namun aturan etika federal menilai jarak struktural lebih penting daripada klaim niat baik.
CNBC mengaitkan JPMorgan, Schwab, UBS, dan Stephens dengan setidaknya akun nomor 3, 5, 6, dan 8, serta menyebut laporan The Wall Street Journal bahwa akun nomor 7 dikelola Schwab. Schwab menolak mengonfirmasi status klien, dengan alasan kebijakan privasi, meski data transaksi memberi petunjuk kuat tentang keterlibatan mereka.
Lonjakan transaksi adalah sinyal utama perubahan perilaku portofolio. Pada masa jabatan pertama, Trump hanya mencatat sekitar 500 transaksi, tetapi pada 2025 jumlahnya melampaui 21.000 transaksi, selaras dengan pola “computer-driven trading” yang disebut Larry Harris, mantan kepala ekonom SEC.
Schwab tampak paling dominan berdasarkan nilai dan volume, karena CNBC menautkannya dengan akun nomor 6 senilai minimal US$163 juta. The Wall Street Journal melaporkan akun nomor 7 bernilai sekitar US$302 juta dan menghasilkan sekitar 10.500 transaksi, hampir separuh dari total perdagangan yang diungkap.
Di sisi lain, Schwab juga memberi pledged-asset line of credit lebih dari US$50 juta kepada trust Trump, yang memungkinkan pinjaman dengan jaminan sekuritas tanpa menjual aset. Skema seperti ini lazim untuk investor kaya, tetapi bagi seorang presiden, ia menambah dimensi kepentingan finansial yang berjalan paralel dengan kebijakan publik.
JPMorgan terkait dengan akun nomor 8, yang aktivitasnya beririsan waktu dengan tuduhan “debanking” dari Trump. CNBC mencatat 336 transaksi pada 4 Agustus 2025 senilai hingga sekitar US$5,5 juta, lalu transaksi berlanjut bahkan ketika Trump menandatangani perintah eksekutif terkait debanking pada 7 Agustus.
Trump kemudian menggugat JPMorgan dan CEO Jamie Dimon senilai US$5 miliar, menuduh penutupan akun karena motif politik, dan JPMorgan sebelumnya membantah. Di titik ini, relasi bank-klien berubah menjadi drama publik: transaksi tetap berjalan, sementara narasi politik memanas.
Akun nomor 5 yang ditautkan ke Stephens menunjukkan bank-sweep program senilai US$1 juta hingga US$5 juta, dan ada sisa saldo kecil pada program deposit berasuransi FDIC milik Stifel. Detail kecil ini penting karena memperlihatkan portofolio bergerak lintas platform, menyisakan jejak operasional yang bisa dibaca sebagai migrasi layanan.
CNBC juga menemukan dua akun memegang mutual fund bermerek Fidelity di dalam portofolio yang lebih besar, bersama saham kapitalisasi besar dan obligasi muni. Ini menegaskan portofolio tidak hanya bertumpu pada saham individu, melainkan campuran instrumen yang memberi fleksibilitas pajak dan likuiditas.
Trump Organization menyebut strategi yang dipakai adalah direct indexing, yakni meniru indeks seperti S&P 500 dengan memegang saham-saham individual dan menyeimbangkan otomatis. Strategi ini dapat memicu ledakan transaksi saat volatilitas tinggi, serta memfasilitasi tax-loss harvesting untuk menekan tagihan pajak.
CNBC mencontohkan gelombang pembelian di sekitar berita tarif besar pada 2 April 2025, ketika pasar jatuh, lalu melonjak setelah penundaan tarif sepekan kemudian. CNBC menyatakan tidak menemukan bukti Trump atau keluarganya mengarahkan transaksi spesifik, termasuk untuk mengantisipasi keputusan tarif.
Namun, fokus etika modern bukan hanya insider trading, melainkan konflik struktural yang “legal tapi problematik.” Saat presiden memiliki aset besar dan transaksi masif, publik sulit membedakan mana kebetulan pasar dan mana kebijakan yang berpotensi memengaruhi nilai portofolio.
Di sinilah pertanyaan paling tajam muncul: apakah “tidak ikut memilih saham” cukup untuk menghapus konflik kepentingan. Banyak kekayaan Trump masih berada dalam revocable trust, dengan Trump sebagai satu-satunya penerima manfaat, dan Donald Trump Jr. sebagai trustee dengan hak suara tertentu, sebuah jarak yang lebih tipis dibanding blind trust.
Tradisi kepresidenan AS sejak Jimmy Carter hingga Joe Biden, kecuali Trump, cenderung memakai blind trust atau membatasi investasi pada aset yang dianggap minim konflik seperti reksa dana terdiversifikasi. Catatan OGE menunjukkan Biden tidak memiliki saham individual, sehingga standar pembandingnya jelas dan kontras.
Risiko tidak berhenti pada presiden, karena bank yang melayaninya ikut masuk ke area sensitif. Ross Delston, mantan regulator FDIC dan pengacara AML, menyebut Trump sebagai “ultra-high-risk client” dan menekankan nilai “access to the president” yang “priceless,” sebuah kalimat yang terdengar seperti alarm reputasi.
Dalam kerangka kepatuhan, seorang presiden lazim diperlakukan sebagai politically exposed person (PEP) yang menuntut enhanced scrutiny. Delston menekankan kebutuhan pemantauan “real-time” atas transfer, cek, dan perdagangan sekuritas, yang berarti biaya kepatuhan meningkat dan risiko salah langkah makin besar.
Di sisi lain, bank adalah entitas bisnis yang menghitung laba, dan klien ultra-kaya adalah sumber fee yang menggiurkan. Delston bahkan menyebut bank mengenakan “high fees” untuk menutup risiko, namun apakah fee itu cukup untuk menebus risiko reputasi dan politik, “unknowable.”
Argumen pembelaan bahwa algoritma yang berdagang, bukan presiden, memang masuk akal secara mekanisme. Tetapi secara demokratis, publik menuntut lebih dari mekanisme: publik menuntut keyakinan bahwa kebijakan tidak pernah berada dalam bayang-bayang portofolio, bahkan secara tidak sengaja.
Kasus bank pengelola investasi Trump memperlihatkan paradoks kekuasaan modern: transparansi meningkat lewat angka US$858 juta dan 21.000 transaksi, tetapi kejelasan peran institusi dan jarak etika tetap kabur. CNBC tidak menemukan bukti pengaruh transaksi terhadap kebijakan, namun desain trust yang revocable membuat pertanyaan konflik kepentingan sulit benar-benar selesai.
Pada akhirnya, isu ini bukan soal siapa banknya, melainkan standar apa yang layak untuk seorang presiden yang bisa membentuk regulasi perbankan, pajak, dan pasar. Jika akses ke presiden dianggap “priceless,” publik berhak menuntut sistem yang memastikan harga demokrasi tidak diam-diam dibayar lewat celah etika yang sah namun rapuh.
(Orbit dari berbagai sumber, 22 September 2026)