Transformasi AI KB Financial: Redesign Bisnis Hadapi Money Move
ORBITINDONESIA.COM – Transformasi AI dan money move kini memaksa bank besar seperti KB Financial Group merombak cara kerja dari hulu ke hilir. Chairman Yang Jong-hee meminta seluruh anak usaha menyatu, karena keunggulan grup finansial ada pada solusi yang utuh, bukan produk yang berjalan sendiri.
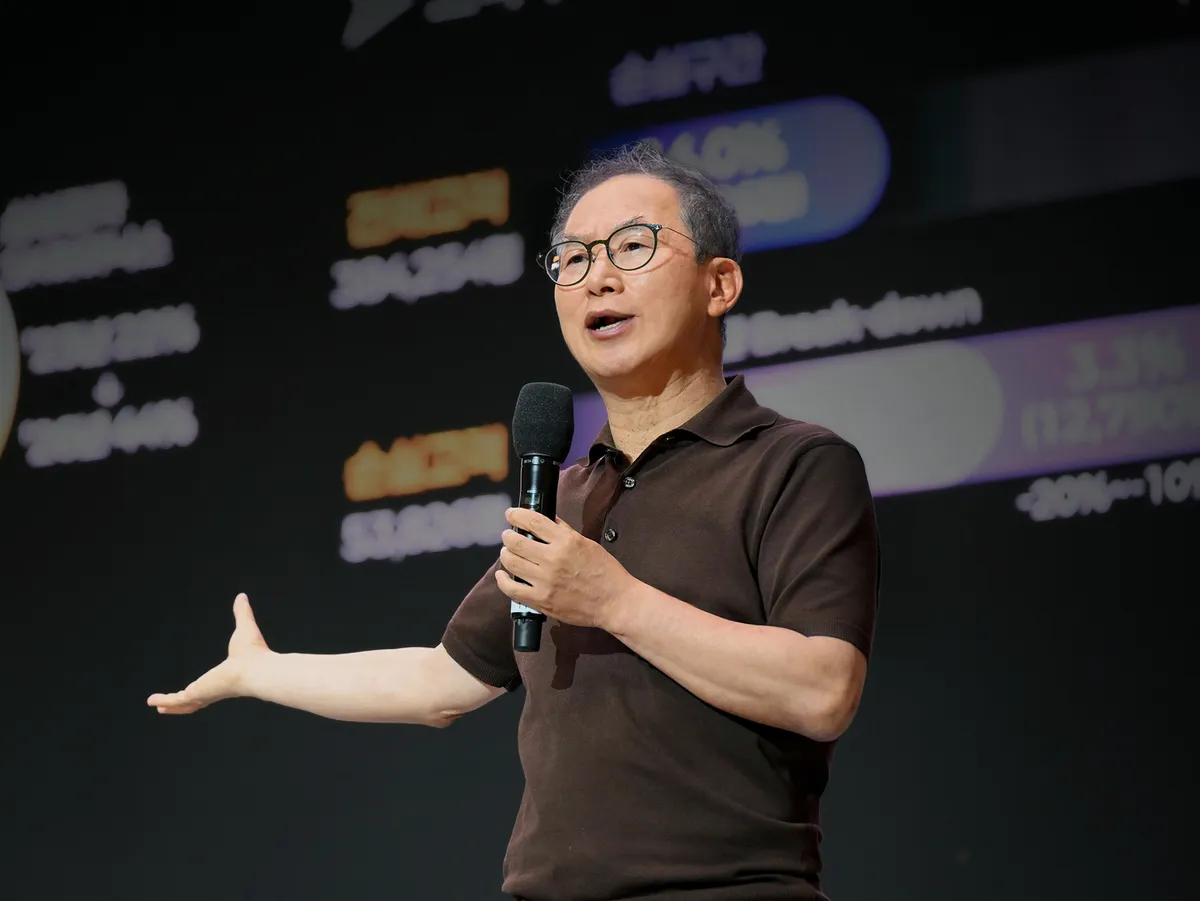
KB Financial menggelar “2026 Second-Half Group Executive Workshop” pada 10–11 September di pusat pelatihan KB Injaenium, Sacheon, dengan sekitar 270 eksekutif. Agenda resminya adalah menyusun arah strategi 2027–2029 dan mengunci ulang daya saing lewat kolaborasi lintas afiliasi.
Dalam forum itu, manajemen menempatkan AI transformation dan money move sebagai dua gelombang yang mengubah struktur industri. Mereka juga menyorot ekspansi pasar modal, perubahan ekosistem digital finance, serta dorongan “productive finance” yang makin kuat.
Yang menegaskan bisnis inti seperti wealth management (WM), pensiun, corporate finance, capital markets, dan asuransi harus “terhubung organik.” Pesannya sederhana, pelanggan tidak hidup dalam silo, sehingga grup finansial tidak boleh bekerja dalam silo.
Rencana 2027–2029 yang dibahas menempatkan redesign model WM dan pensiun sebagai pekerjaan besar pertama. Ini sejalan dengan money move, yakni pergeseran dana nasabah ke instrumen yang dianggap lebih menguntungkan atau lebih likuid, terutama saat suku bunga dan volatilitas pasar berubah.
Di banyak pasar, money move biasanya mempercepat migrasi dana dari tabungan tradisional ke produk investasi, obligasi, reksa dana, dan solusi pensiun. Dampaknya, bank yang kuat di distribusi produk namun lemah di advisory berisiko ditinggal oleh nasabah bernilai tinggi.
KB juga menargetkan penguatan penjualan untuk small and medium-sized corporations, karena segmen ini sering menjadi jembatan antara kredit komersial dan layanan treasury. Bila “productive finance” benar-benar menjadi arus utama, maka pembiayaan produktif akan menuntut analitik risiko yang lebih presisi dan layanan yang lebih cepat.
Di sisi CIB dan capital markets, KB ingin memperkuat sistem kolaborasi grup agar pipeline transaksi tidak berhenti di satu entitas. Logikanya jelas, korporasi membutuhkan paket lengkap, dari pembiayaan, lindung nilai, hingga akses pasar modal.
Namun tantangan kolaborasi bukan sekadar rapat bersama, melainkan integrasi data, insentif, dan kepemilikan nasabah. Tanpa penyelarasan KPI dan arsitektur data, “kolaborasi” mudah berubah menjadi slogan yang tidak menambah pendapatan.
AI transition yang ditekankan Yang menandai perubahan dari digitalisasi proses menuju otomatisasi keputusan. Dalam kuliah ahli bertema “AI Redesigns Every Industry,” Kim Dong-won dari KB Securities menilai AI akan mengubah banyak sektor, termasuk keuangan dan kesehatan, sehingga bank harus bersiap pada pergeseran model bisnis.
AI di perbankan biasanya menjanjikan tiga hal, yakni efisiensi operasional, personalisasi penawaran, dan peningkatan manajemen risiko. Tetapi AI juga membawa risiko baru, seperti bias model, kepatuhan, keamanan data, dan ketergantungan pada vendor teknologi.
Di tengah strategi besar itu, KB Kookmin Bank mengumumkan program keringanan utang khusus mulai 13 September untuk penerima bantuan hidup dasar dan kelompok near-poor. Skema ini menawarkan pengurangan pokok hingga 90% untuk “special claims,” yakni utang yang sudah dianggap tidak tertagih dan dialihkan ke pihak penagih.
Langkah keringanan utang memberi sinyal bahwa transformasi tidak hanya soal pertumbuhan, tetapi juga legitimasi sosial. Namun program seperti ini membutuhkan tata kelola yang ketat, karena selalu ada dilema antara pemulihan ekonomi debitur dan risiko moral hazard.
Instruksi “redesign” Yang terdengar seperti respons manajerial yang wajar, tetapi sebenarnya mengandung pengakuan penting. AI dan money move bukan badai musiman, melainkan perubahan struktur yang memaksa bank mendefinisikan ulang perannya.
Jika WM dan pensiun menjadi medan utama, maka pertanyaannya bukan hanya produk apa yang dijual, melainkan kualitas nasihat dan transparansi biaya. Publik makin peka terhadap konflik kepentingan, sehingga bank harus membuktikan bahwa rekomendasi investasi tidak sekadar mengejar komisi.
Kolaborasi lintas afiliasi juga sering terganjal politik internal, karena tiap entitas merasa paling dekat dengan nasabah. Tanpa desain insentif yang adil, integrasi bisa memicu friksi, bukan sinergi.
AI transition pun harus dibaca sebagai proyek budaya, bukan proyek IT. Bank yang hanya membeli model AI tanpa mengubah proses persetujuan, kontrol risiko, dan kompetensi karyawan akan menghasilkan “AI kosmetik” yang mahal namun tidak berdampak.
Program keringanan utang memberi kontras yang menarik, karena di satu sisi bank mengejar efisiensi dan pertumbuhan, sementara di sisi lain ia diminta hadir sebagai penyangga sosial. Di sinilah reputasi bank diuji, apakah transformasi menghasilkan layanan yang lebih manusiawi atau justru lebih dingin dan otomatis.
KB Financial sedang menyiapkan strategi 2027–2029 dengan dua kata kunci yang mengunci arah, yakni transformasi AI dan money move. Pesan Yang tentang “bergerak bersama dengan pelanggan di pusat” akan menjadi nyata hanya jika kolaborasi, data, dan insentif benar-benar disatukan.
Pada akhirnya, teknologi hanyalah alat, sedangkan kepercayaan adalah mata uang utama perbankan. Pertanyaannya, ketika AI makin menentukan keputusan dan dana nasabah makin mudah berpindah, apakah bank mampu tetap menjadi penasihat yang dipercaya, bukan sekadar mesin penjual produk.
(Orbit dari berbagai sumber, 11 September 2026)