Harga Minyak Dunia Tetap Tinggi Meski Ekspor Timur Tengah Normal
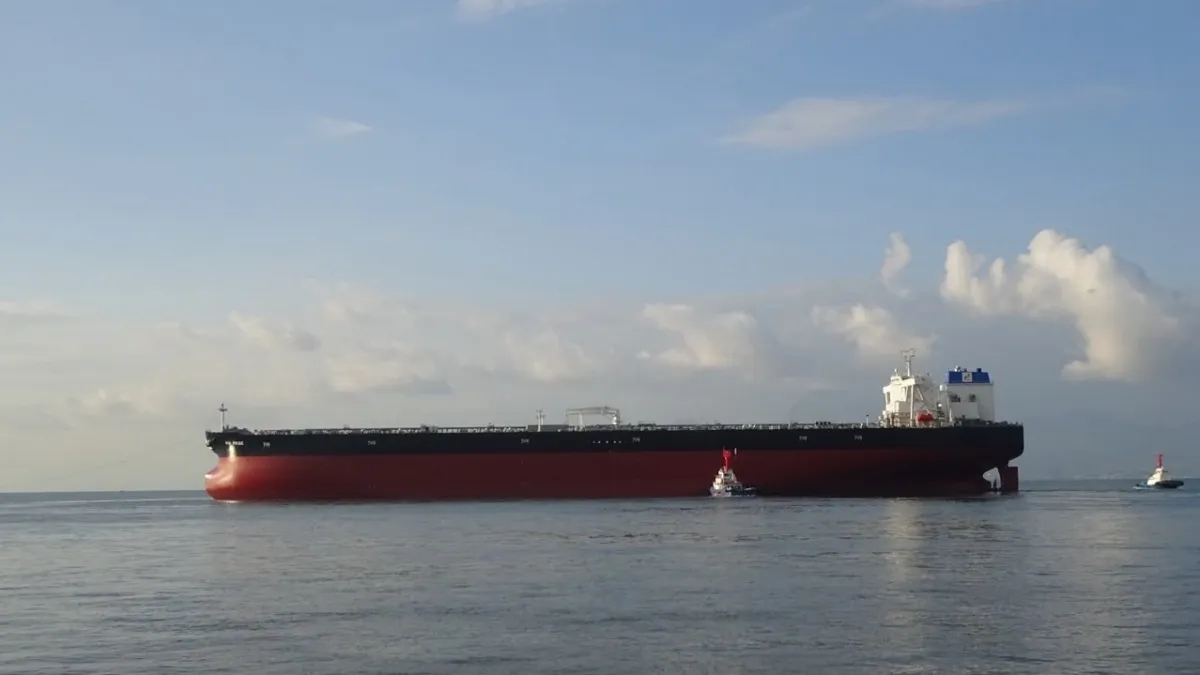
ORBITINDONESIA.COM – Harga minyak dunia dan harga minyak Brent masih bertahan di atas 101 dolar AS per barel pada 5 Oktober 2026, walau ekspor minyak Timur Tengah sudah melampaui level sebelum konflik. Publik bertanya, mengapa harga minyak tetap tinggi setelah Selat Hormuz kembali lebih “normal” dilalui kapal-kapal pengangkut.
Konflik AS-Iran sejak Februari 2026 sempat mengguncang pasokan, terutama ketika Iran menutup Selat Hormuz yang dilalui sekitar 20 persen minyak dunia. Penutupan itu menanam trauma pasar, dan jejaknya belum hilang meski arus ekspor mulai pulih.
Data Kpler yang dikutip Reuters menunjukkan ekspor minyak Timur Tengah pada 24 September mencapai 19,5 juta barel per hari, lalu menembus 22,5 juta barel per hari pada 27–29 September. Angka itu melampaui rerata sebelum perang yang sekitar 18 juta barel per hari.
Masalahnya, harga minyak tidak bergerak hanya karena volume ekspor, tetapi karena rasa aman terhadap masa depan pasokan. Ketika risiko geopolitik belum padam, pasar cenderung memberi “premi ketakutan” pada setiap barel.
Alasan pertama adalah ketakutan pasar yang belum pulih, karena perang dianggap bisa menyala kapan saja. Laporan menyebut AS mengirim kapal induk tambahan untuk memperkuat armada yang sudah berada di sekitar Iran.
Di sisi lain, Iran disebut kesulitan mengekspor minyak, sehingga tekanan ekonomi domestik meningkat. Kombinasi ini menciptakan skenario “aksi balasan”, yakni Tehran bisa kembali mengganggu tetangga untuk menaikkan posisi tawar dalam negosiasi.
Alasan kedua adalah lonjakan biaya transit yang mengubah biaya logistik menjadi komponen harga. Metode ship-to-ship (STS) dan rute alternatif membuat pengiriman lebih aman, tetapi jauh lebih mahal.
Bloomberg mencatat biaya mengangkut minyak dari kawasan Hormuz ke China kini mencapai sekitar 1,2 juta dolar AS per hari, dari sekitar 80.000 dolar AS per hari tahun lalu. Kenaikan biaya asuransi dan premi risiko membuat harga akhir ikut terdorong, bahkan ketika volume ekspor naik.
Alasan ketiga adalah cadangan global yang menipis, sehingga pasar tidak punya bantalan bila terjadi gangguan baru. Simpanan minyak dunia disebut tinggal sekitar 4,3 miliar barel, turun 400 juta barel sejak Maret.
Pada saat yang sama, permintaan naik tajam dan kembali mendekati puncak. Konsumsi global disebut mencapai 104,8 juta barel per hari, naik 6,5 juta barel dibandingkan Mei ketika permintaan berada di titik terendah selama perang.
Alasan keempat adalah krisis BBM, yakni kelangkaan produk olahan seperti solar, bukan semata minyak mentah. Dunia bisa kebanjiran crude, tetapi tetap kekurangan diesel jika kapasitas kilang terganggu.
Artikel merujuk gangguan produksi dari Timur Tengah dan Rusia, serta kilang Rusia yang menjadi sasaran drone Ukraina. Dalam situasi seperti ini, harga minyak mentah ikut tertarik naik karena pasar mengantisipasi keterbatasan pasokan bahan bakar jadi.
Alasan kelima adalah inflasi dan perilaku investor yang menjadikan minyak sebagai lindung nilai. Ketika imbal hasil obligasi naik, sebagian pelaku pasar mencari aset yang dianggap mampu bertahan dari erosi daya beli.
Dampaknya tidak selalu berupa kenaikan konsumsi fisik, tetapi kenaikan “harga kertas” melalui posisi spekulatif dan ekspektasi. Minyak berubah dari komoditas energi menjadi barometer kecemasan ekonomi.
Di Indonesia, tekanan menjadi nyata karena asumsi harga minyak dalam ABPB 2026 disebut 76 dolar AS per barel. Selisih besar dari harga pasar berarti beban fiskal, subsidi, dan biaya impor berpotensi melebar jika tren bertahan.
Kenaikan ekspor minyak Timur Tengah hingga 22,5 juta barel per hari tidak otomatis menurunkan harga, karena pasar sedang membeli “kepastian”, bukan sekadar barel. Selama risiko perang masih dihitung, harga akan memuat biaya ketakutan yang tidak terlihat di statistik ekspor.
Logistik juga kini menjadi medan perang baru, dan premi asuransi bekerja seperti pajak global yang dibayar konsumen. Ketika ongkos Hormuz–China melonjak dari puluhan ribu menjadi jutaan dolar per hari, pasar mengirim pesan bahwa rute aman lebih mahal daripada rute normal.
Namun ada sisi yang lebih struktural, yakni dunia kekurangan bantalan cadangan dan kekurangan produk olahan. Jika stok turun ratusan juta barel dan permintaan kembali menanjak, maka satu gangguan kecil saja cukup memicu lonjakan harga berikutnya.
Diskon Saudi untuk Asia sebesar 5 dolar AS per barel mulai November memberi sinyal bahwa produsen pun sadar ada batas daya tahan pasar. Tetapi diskon itu juga terbaca sebagai kompensasi atas biaya tanker yang melonjak, sehingga manfaatnya bisa “habis” di ongkos perjalanan.
Di titik ini, narasi “pasokan pulih” menjadi setengah benar, karena yang pulih baru volume, bukan rasa aman. Harga minyak bertahan tinggi karena dunia masih hidup dalam ketidakpastian, dan ketidakpastian selalu punya tarif.
Harga minyak Brent di atas 101 dolar AS per barel pada Oktober 2026 menunjukkan pasar energi belum kembali ke era normal, meski ekspor Timur Tengah sudah melampaui masa sebelum konflik. Ketakutan perang, biaya transit, stok menipis, krisis BBM, dan inflasi membentuk satu rantai sebab-akibat yang saling menguatkan.
Pertanyaannya bukan lagi sekadar kapan Selat Hormuz “aman”, tetapi kapan dunia punya cadangan, kilang, dan jalur logistik yang cukup tangguh untuk menahan guncangan berikutnya. Jika energi terus diperdagangkan dengan premi kecemasan, siapa yang akan membayar harga sebenarnya: negara, industri, atau rumah tangga?
(Orbit dari berbagai sumber, 13 Oktober 2026)