AI untuk Investasi Ancam Wealth Manager, Klien Makin Mandiri
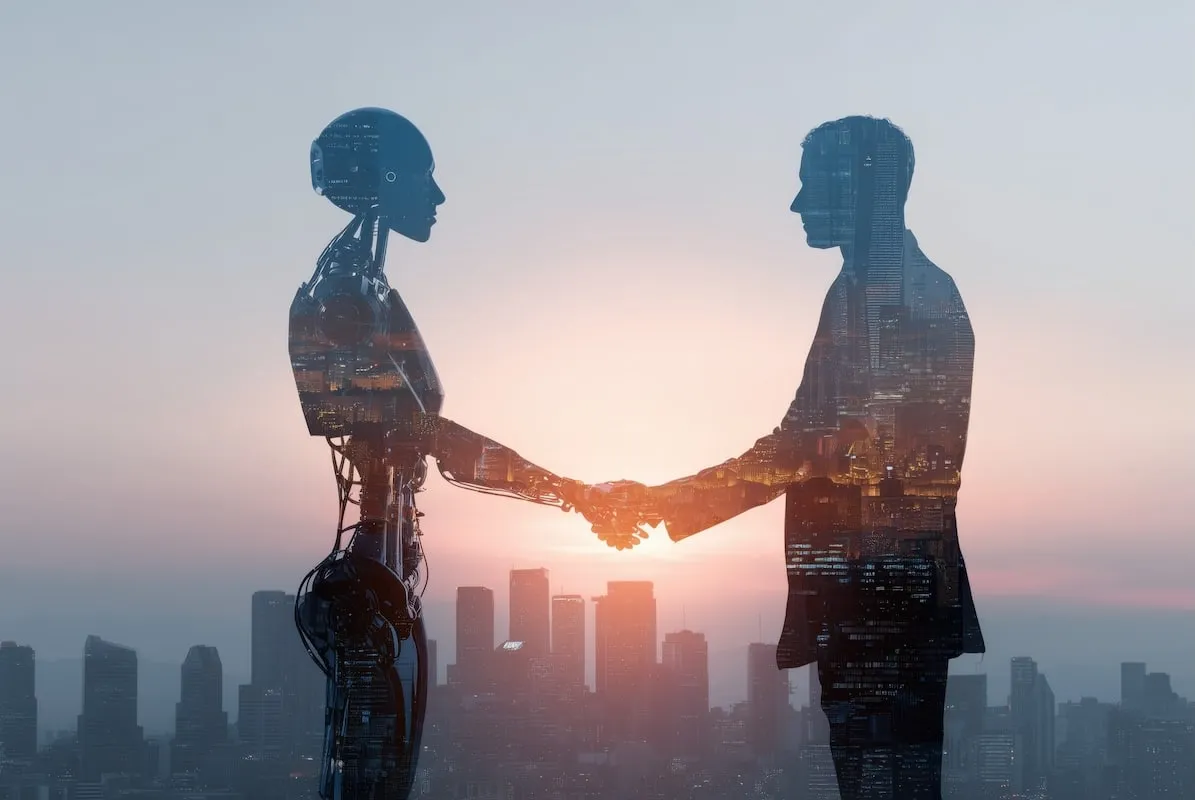
ORBITINDONESIA.COM – AI untuk investasi kini jadi “pintu pertama” banyak orang kaya mencari arahan, bahkan sebelum menghubungi penasihat. EY memperingatkan, jika wealth manager tak cepat mengintegrasikan AI dalam layanan, mereka berisiko tersingkir dari awal perjalanan nasabah.
Ledakan adopsi AI memecah respons industri, dari yang melihat peluang hingga yang cemas kehilangan pekerjaan. Di wealth management, kekhawatiran itu konkret karena nasabah bisa memakai AI publik tanpa perantara.
EY lewat Global Wealth Management Industry Report menilai kebiasaan baru telah terbentuk: klien membangun “habit” konsultasi di luar firma. Masalahnya bukan sekadar AI makin pintar menjawab pertanyaan, tetapi karena relasi nasabah–penasihat bisa dimediasi alat yang dikendalikan klien.
Ketika interaksi terjadi “off-platform”, firma kehilangan visibilitas atas niat, kebutuhan, dan perilaku klien. Itu berarti bukan hanya substitusi nasihat, tetapi juga hilangnya relevansi sejak langkah pertama, saat keputusan penting mulai dibentuk.
EY memetakan pergeseran menuju investasi mandiri sebagai tren dua dekade yang belum melambat. Bahkan, hambatan untuk self-directed diprediksi turun drastis karena AI membuat riset, perencanaan, dan eksekusi terasa lebih mudah.
Proyeksi EY menyebut pasar matang dapat bergerak menuju “keseimbangan” sekitar 35% klien sepenuhnya self-directed dan 50% sebagian self-directed dalam beberapa tahun ke depan. Angka ini memberi sinyal bahwa mayoritas relasi nasabah akan berbentuk hibrida atau tanpa penasihat sama sekali.
Pola migrasinya juga disebut konsisten: investor yang merasa melek finansial dan sensitif biaya memindahkan sebagian aset ke layanan execution-only. Lalu terjadi “silent attrition”, ketika perpindahan kecil berubah jadi kebocoran aset yang membesar tanpa drama.
Tekanan bertambah karena platform AI-enabled menawarkan keterampilan mirip wealth management dengan biaya lebih rendah. Jika kapital mengalir ke produk berfee rendah, erosi pendapatan firma bukan lagi ancaman teoritis, melainkan mekanisme pasar yang bekerja otomatis.
Di sisi lain, panduan investasi standar akan makin sulit dipertahankan sebagai layanan premium. EY memperkirakan “human-priced advice” akan terkonsentrasi pada area yang menuntut judgement, akuntabilitas, dan kompleksitas yang tak mudah diotomatisasi.
Namun, ada paradoks yang mengganggu: AI publik memang dulu sering tidak akurat, tetapi kualitasnya membaik cepat untuk pertanyaan sehari-hari. Ketika kebutuhan dasar sudah terpenuhi oleh AI, ruang kerja penasihat menyempit ke kasus-kasus “ekstrem” yang jumlahnya lebih sedikit.
Karena itu, EY mendorong intervensi dini pada klien yang berisiko bocor asetnya secara diam-diam. Pada saat yang sama, firma diminta menguatkan mandat hibrida bagi klien yang masih mau memadukan AI dan penasihat dalam satu hubungan.
Ancaman terbesar bagi wealth manager bukan AI yang menggantikan manusia, melainkan AI yang mengubah urutan kepercayaan. Jika klien lebih dulu percaya pada mesin untuk “jawaban awal”, penasihat hanya kebagian tahap akhir yang sudah dipersempit oleh rekomendasi algoritmik.
Dalam ekonomi perhatian, siapa yang hadir pertama sering menang, meski tidak selalu paling benar. Ketika AI menjadi “front desk” finansial, firma kehilangan kesempatan membingkai tujuan, risiko, dan ekspektasi sejak awal.
Masalah berikutnya adalah data: AI publik hidup dari pertanyaan pengguna, sedangkan firma hidup dari pemahaman menyeluruh atas profil klien. Jika percakapan penting pindah ke luar, firma kehilangan bahan bakar untuk personalisasi, deteksi kebutuhan, dan cross-sell yang selama ini menopang margin.
Karena itu, integrasi AI di wealth management seharusnya bukan kosmetik berupa chatbot generik. AI harus menjadi mesin kerja yang mempercepat analisis portofolio, skenario risiko, kepatuhan, dan kualitas komunikasi, sambil tetap menjaga jejak audit dan akuntabilitas manusia.
Firma juga perlu mengakui satu kenyataan yang tak nyaman: “nasihat standar” memang sedang dikomoditisasi. Jika nilai jual hanya ringkasan pasar dan alokasi aset generik, AI akan selalu lebih cepat, lebih murah, dan cukup meyakinkan bagi banyak orang.
Nilai manusia harus dipindahkan ke ranah yang sulit dipalsukan: tata kelola keputusan, disiplin saat volatilitas, dan pertanggungjawaban saat hasil buruk. Di titik ini, penasihat bukan lagi penjawab pertanyaan, melainkan penjaga proses dan penafsir konteks hidup klien.
Pertarungan akhirnya adalah soal kepercayaan dan akses data, seperti ditegaskan EY. Siapa yang “memenangkan” izin untuk memahami hidup finansial klien—firma atau AI publik—akan menentukan siapa yang tetap relevan dalam dekade berikutnya.
AI untuk investasi tidak menunggu industri siap, dan klien sudah membuktikan mereka bisa belajar sendiri dengan cepat. Jendela bagi wealth manager untuk beradaptasi menyempit, karena kebiasaan baru terbentuk sebelum strategi resmi selesai disusun.
Jika firma ingin bertahan, mereka harus hadir di tempat klien memulai, bukan hanya di tempat klien mengakhiri. Integrasi AI harus membuat nasihat lebih transparan, lebih terukur risikonya, dan lebih bertanggung jawab, bukan sekadar lebih cepat.
Pada akhirnya, pertanyaan kuncinya sederhana namun menentukan: apakah wealth manager mau menjadi “kompas” yang memandu keputusan, atau hanya “peta” yang segera digantikan aplikasi. Di era AI, relevansi lahir dari keberanian mengubah peran, bukan mempertahankan format lama. (Orbit dari berbagai sumber, 10 September 2026)