Buyback Saham dan MSCI: IHSG Tertekan, Pasar Gelisah
ORBITINDONESIA.COM – Buyback saham mendadak jadi kata kunci ketika IHSG jatuh usai MSCI membuka konsultasi usulan downgrade Indonesia ke standalone market. Sejumlah emiten besar, termasuk grup Prajogo Pangestu dan Sinar Mas, ikut mengumumkan rencana pembelian kembali saham sebagai sinyal bertahan di tengah kepanikan.
Guncangan bermula dari kabar MSCI yang mempertimbangkan penurunan status pasar saham Indonesia, lalu memicu pelemahan rupiah dan tekanan psikologis di bursa. Pada saat yang sama, IHSG sempat mencatat level 5.278,9 dengan kenaikan harian +5,65%, tetapi arus dana asing masih tercatat keluar sekitar -Rp2,21 triliun.
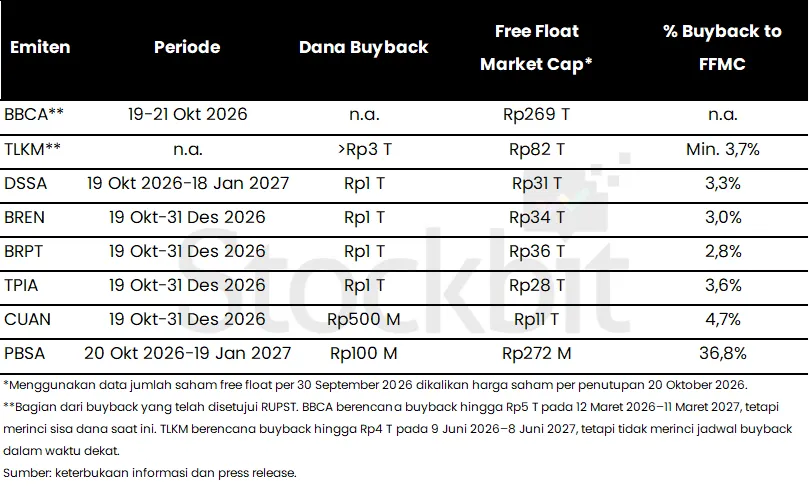
Di tengah volatilitas itu, emiten seperti BBCA dan TLKM menyatakan melanjutkan buyback yang sudah disetujui RUPST, sementara beberapa konglomerasi lain baru menyusul setelah pasar tersentak. Stockbit menekankan daftar emiten yang mengumumkan buyback masih terbatas, sehingga terlalu dini menganggapnya sebagai bantalan luas bagi IHSG.
(Orbit dari berbagai sumber, 27 Oktober 2026)Buyback saham sering dibaca sebagai upaya menahan penurunan harga, tetapi efeknya bergantung pada skala, timing, dan keyakinan investor terhadap fundamental. Jika yang bergerak hanya segelintir emiten, pasar bisa tetap rapuh karena masalah utamanya adalah persepsi risiko sistemik, bukan sekadar valuasi murah.
Tekanan eksternal juga datang dari komoditas dan geopolitik, ketika Brent bertahan di kisaran US$109,9 per barel setelah sempat menyentuh US$110,7, tertinggi sejak Mei 2026. Kenaikan minyak berpotensi menambah beban impor energi, sementara rupiah sudah melemah hampir -1% sejak pengumuman MSCI menurut catatan Reuters.
Di sisi domestik, konsensus ekonom memperkirakan BI menahan BI Rate di 5,75% karena inflasi September 2026 di 3,28% masih dalam target 1,5–3,5% dan inflasi inti melandai ke 2,84%. Namun pasar juga membaca sinyal bahwa ruang kenaikan suku bunga masih terbuka, karena konsensus akhir 2026 mengarah pada kenaikan 25 bps ke 6%.
(Orbit dari berbagai sumber, 27 Oktober 2026)Masalah terbesar dari isu MSCI bukan sekadar potensi arus dana pasif keluar, melainkan reputasi tata kelola dan kualitas pasar yang dipertanyakan. Buyback saham bisa jadi “plester” jangka pendek, tetapi tidak menjawab akar persoalan jika likuiditas, transparansi, dan integritas perdagangan masih diperdebatkan.
Langkah BEI mengecualikan sekitar 80 saham High Shareholding Concentration (HSC) dari perhitungan IHSG, dengan bobot total sekitar 18%, menunjukkan ada upaya merapikan wajah indeks. Seperti dikritisi pengguna komunitas Stockbit, memperbaiki angka indeks tidak sama dengan memperbaiki kualitas pasar modal, karena sahamnya tetap diperdagangkan dan risikonya tetap ada.
Kebijakan ARB yang diubah lagi untuk saham Rp11–14 menjadi nominal Rp1 juga memberi pesan bahwa regulator sedang memadamkan api volatilitas dengan alat teknis. Tetapi ketika aturan berubah cepat, investor bisa merasa pasar sedang “diatur” untuk stabilitas semu, bukan dibangun untuk kepercayaan jangka panjang.
(Orbit dari berbagai sumber, 27 Oktober 2026)Di tengah ketidakpastian, kabar korporasi seperti SMGR yang mencatat volume penjualan 9M26 masih tumbuh +2% YoY, atau ACES dengan SSSG 9M26 +2,4% YoY, menunjukkan ekonomi riil tidak selalu seburuk kepanikan layar perdagangan. Bahkan SCMA membagikan dividen interim Rp8,4 per saham dengan indikasi yield sekitar 5,5%, mengingatkan bahwa nilai tetap bisa ditemukan saat pasar berisik.
Namun pelajaran utamanya tetap sama, karena pasar modal hidup dari kepercayaan, bukan hanya dari buyback dan rekayasa indeks. Jika Indonesia ingin tetap relevan di peta investor global, pertanyaannya bukan “berapa emiten yang buyback,” melainkan “seberapa cepat pasar dibenahi agar layak dipercaya.”
(Orbit dari berbagai sumber, 27 Oktober 2026)