AI untuk Keuangan di Singapura: 19% Putuskan dari Saran Chatbot
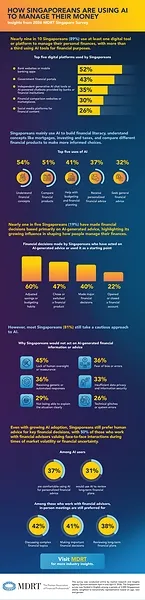
ORBITINDONESIA.COM – AI untuk keuangan pribadi kini bukan sekadar alat tanya-jawab, tetapi mulai menjadi “kompas” keputusan uang di Singapura. Survei MDRT mencatat 19% pengguna AI mengambil keputusan finansial terutama dari saran AI, sebuah angka yang menandai pergeseran besar dalam cara orang menimbang risiko.
(Orbit dari berbagai sumber, 21 September 2026)Hampir sembilan dari 10 warga Singapura (89%) memakai platform digital untuk mengelola atau mencari informasi keuangan pribadi, dari mobile banking hingga chat tools berbasis AI. Di tengah kenyamanan itu, muncul pertanyaan lama dengan wajah baru: siapa yang sebenarnya memegang kendali saat uang diputuskan—manusia, atau mesin?
(Orbit dari berbagai sumber, 21 September 2026)Data yang sama menyebut 35% pengguna platform digital sudah memakai AI untuk urusan finansial, mulai dari mencari konsep hingga tindakan nyata. Namun adopsi tinggi tidak otomatis berarti kepercayaan penuh, karena keputusan uang selalu menuntut konteks hidup yang tak bisa diringkas dalam satu prompt.
(Orbit dari berbagai sumber, 21 September 2026)Survei MDRT yang dilakukan Opinium pada 2.000 responden dewasa (6–9 April 2026) menunjukkan AI semakin masuk ke ruang keputusan sehari-hari. Dari mereka yang bertindak berdasarkan saran AI atau menjadikannya titik awal, 60% mengubah kebiasaan menabung atau membuat anggaran karena pengaruh AI.
(Orbit dari berbagai sumber, 21 September 2026)Pengaruh AI juga merembet ke pilihan produk: 47% memakainya saat memilih atau mengganti pinjaman, kartu kredit, atau asuransi. Bahkan 40% mengaku AI ikut menginformasikan keputusan besar seperti investasi besar atau pembelian properti.
(Orbit dari berbagai sumber, 21 September 2026)Yang menarik, ekosistem digital “konvensional” masih dominan: situs dan aplikasi bank dipakai 52%, portal keuangan pemerintah 43%, dan situs perbandingan 30%. Tetapi generative AI chat tools seperti ChatGPT dan Gemini sudah disentuh 29%, sementara chatbot AI dari bank/instansi keuangan dipakai 14%.
(Orbit dari berbagai sumber, 21 September 2026)Alasan orang memakai AI terdengar masuk akal dan sangat manusiawi: praktis (57%) dan terasa lebih murah/terjangkau (52%). AI juga dianggap mampu menyederhanakan informasi kompleks (40%) dan memberi ruang bertanya lanjutan (37%), sesuatu yang sering tidak didapat dari artikel statis.
(Orbit dari berbagai sumber, 21 September 2026)Namun pola penggunaan menunjukkan jurang generasi yang penting untuk dibaca sebagai arah masa depan pasar. Milenial dan Gen Z lebih sering memakai AI untuk mengelola keuangan aktif, seperti budgeting dan perencanaan, sedangkan Gen X dan baby boomers cenderung memakainya sebagai sumber informasi saja.
(Orbit dari berbagai sumber, 21 September 2026)Di sisi lain, mayoritas tetap menahan diri: 81% memakai AI terutama untuk menambah pengetahuan dan mengeksplorasi opsi, bukan mengganti nasihat profesional. Di kelompok yang tidak bertindak atau tidak mau bertindak berdasarkan saran AI (36%), alasan teratas adalah ketiadaan pengawasan manusia (45%).
(Orbit dari berbagai sumber, 21 September 2026)Kekhawatiran lain sama seriusnya: takut bias atau kesalahan (36%), dan khawatir jawabannya generik atau terlalu otomatis (36%). Ini menegaskan masalah inti AI di ranah finansial bukan hanya “akurasi”, melainkan “kecukupan konteks” dan “tanggung jawab” saat dampak terjadi.
(Orbit dari berbagai sumber, 21 September 2026)Angka kenyamanan publik memperjelas batasnya: hanya 37% pengguna AI nyaman memakainya untuk saran keuangan yang personal. Lebih rendah lagi, hanya 31% yang mau AI meninjau rencana keuangan jangka panjang, padahal keputusan jangka panjang justru paling rentan pada asumsi yang salah.
(Orbit dari berbagai sumber, 21 September 2026)Preferensi tatap muka juga belum tergeser, terutama untuk topik sulit dan momen krusial. Sekitar empat dari 10 klien penasihat keuangan masih memilih bertemu langsung saat membahas topik kompleks (42%), membuat keputusan penting (41%), atau meninjau rencana jangka panjang (38%).
(Orbit dari berbagai sumber, 21 September 2026)Ketika pasar bergejolak, kebutuhan “manusia” malah menguat: 50% memilih tatap muka saat volatilitas atau ketidakpastian meningkat. Ini memberi sinyal bahwa teknologi bisa mempercepat informasi, tetapi tidak selalu bisa menenangkan kecemasan yang menyertai risiko.
(Orbit dari berbagai sumber, 21 September 2026)Laura Hoi, anggota MDRT selama 22 tahun, mengingatkan sisi gelap yang sering luput: AI hanya sebaik informasi yang dimasukkan. “It may not identify gaps in our thinking or ask follow-up questions that uncover important aspects of our financial situation,” ujarnya, menekankan risiko keputusan dari pertanyaan yang sempit dan data yang tidak lengkap.
(Orbit dari berbagai sumber, 21 September 2026)Dalam konteks “AI untuk keuangan”, masalah terbesar bukan sekadar orang percaya pada mesin, melainkan orang percaya pada jawaban yang terdengar rapi. Ketika AI menyajikan ringkasan dan rekomendasi, ia bisa menciptakan ilusi kepastian, padahal keuangan pribadi hidup dari variabel yang sering tak tertulis: tanggungan keluarga, toleransi stres, dan tujuan yang berubah.
(Orbit dari berbagai sumber, 21 September 2026)Angka 19% yang mengandalkan AI sebagai sumber utama keputusan finansial adalah alarm halus tentang pergeseran otoritas. Otoritas itu berpindah bukan karena AI selalu benar, melainkan karena ia selalu tersedia, tidak menghakimi, dan menjawab cepat—tiga hal yang sering gagal disediakan layanan finansial tradisional.
(Orbit dari berbagai sumber, 21 September 2026)Di sinilah ironi muncul: publik menginginkan personalisasi, tetapi hanya 37% nyaman memakai AI untuk saran personal. Artinya, masyarakat sadar bahwa “personal” bukan sekadar data demografis, melainkan percakapan panjang tentang prioritas, ketakutan, dan skenario buruk yang harus disimulasikan bersama.
(Orbit dari berbagai sumber, 21 September 2026)Jika AI diposisikan sebagai “co-pilot”, ia dapat memperluas literasi, mempercepat perbandingan, dan membantu orang datang ke penasihat dengan pertanyaan lebih tajam. Tetapi jika AI diperlakukan sebagai “pilot”, maka kesalahan kecil—bias data, salah konteks pajak, atau asumsi imbal hasil—bisa berubah menjadi biaya hidup yang nyata.
(Orbit dari berbagai sumber, 21 September 2026)Karena itu, tantangan berikutnya bukan memilih AI atau manusia, melainkan merancang pagar pengaman: transparansi sumber, verifikasi, dan kebiasaan mempertanyakan ulang. Seperti kata Hoi, masa depan adalah kombinasi “speed and accessibility of AI” dengan empati, penilaian, dan perspektif jangka panjang dari relasi manusia yang tepercaya.
(Orbit dari berbagai sumber, 21 September 2026)Survei MDRT memperlihatkan Singapura bergerak ke era ketika saran finansial bisa muncul dari layar yang sama dengan obrolan harian. Namun data juga menunjukkan batas yang jelas: saat keputusan menjadi besar dan risiko terasa dekat, manusia masih mencari manusia.
(Orbit dari berbagai sumber, 21 September 2026)Mungkin pertanyaan terpenting bukan “seberapa pintar AI memberi jawaban”, melainkan “seberapa bijak kita menyusun pertanyaan dan memeriksa jawabannya”. Di tengah godaan keputusan instan, literasi finansial baru adalah kemampuan menunda, memverifikasi, dan tetap memegang kendali atas uang—bukan menyerahkannya pada kalimat yang paling meyakinkan.
(Orbit dari berbagai sumber, 21 September 2026)