Tabby Cash di UAE: Dompet Digital Tanpa Biaya, Tantang Bank
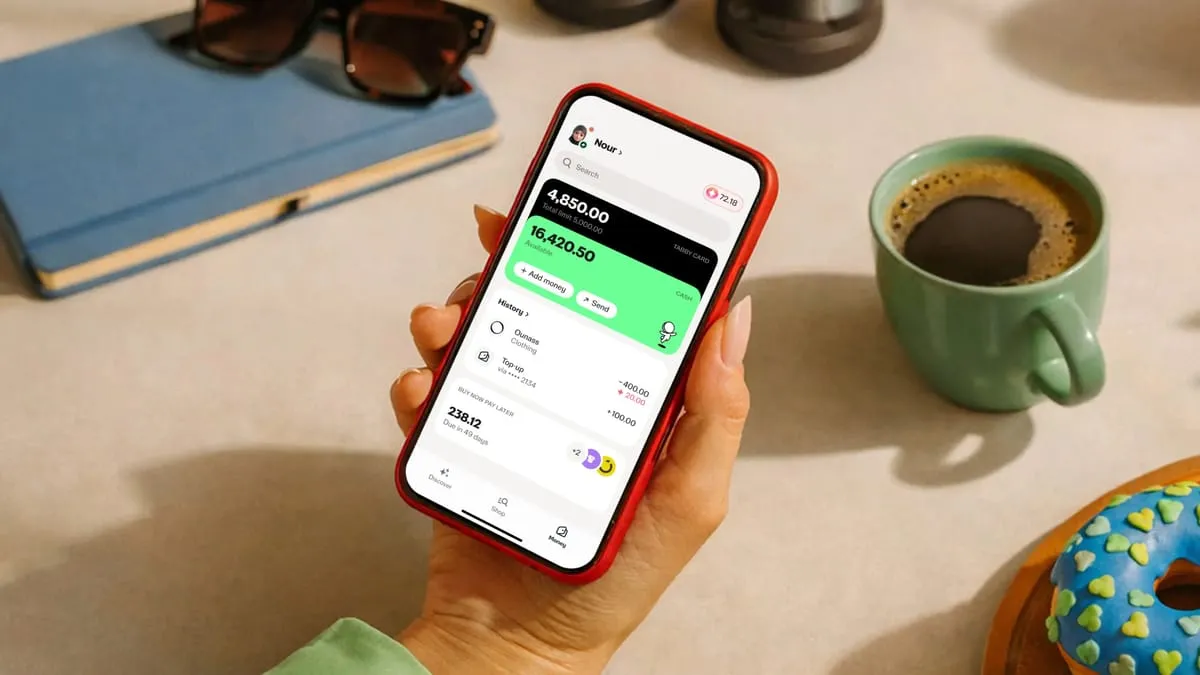
ORBITINDONESIA.COM – Tabby Cash resmi meluncur di UAE sebagai spending account tanpa biaya, menawarkan cashback dan transfer gratis yang langsung menantang model biaya bank tradisional. Lebih dari 150.000 orang sudah memakainya, dan peluncuran penuh di seluruh UAE dijadwalkan dalam beberapa pekan.
Selama ini Tabby dikenal sebagai pemain “pay later”, bukan pengelola uang harian. Kini perusahaan itu memperluas arena, dari cicilan fleksibel menuju layanan yang menyerupai rekening dan kartu untuk kebutuhan sehari-hari.
Langkah ini ditopang Stored Value Facilities licence dari Central Bank of the UAE yang diperoleh pada April, sehingga Tabby dapat menyimpan dana pelanggan. Lisensi ini penting, karena memindahkan Tabby dari sekadar perantara pembayaran menjadi penjaga saldo, sebuah lompatan yang menuntut kepercayaan publik.
Tabby juga mengganti identitas merek, menekankan “money management” ketimbang “instalments”. “We’re building a place where people have full control over their money,” kata co-founder dan CEO Hosam Arab, menegaskan arah baru mereka.
Produk ini menjual kesederhanaan: tanpa biaya pembuatan, tanpa biaya akun, dan tanpa biaya kartu. Tabby Cash Card memberi cashback 3% pada kategori tertentu dan belanja internasional untuk pelanggan Tabby Plus, serta 1% untuk pengguna lain.
Semua pemegang kartu mendapat 3% hingga 1 November sebagai promo peluncuran. Di sisi utilitas, Tabby menawarkan transfer lokal gratis tanpa batas, dan menjanjikan transfer global menyusul.
Tabby membangun narasi dengan menyerang titik lemah incumbent. Mereka menyebut bunga kartu kredit di UAE berada di kisaran 30% hingga 46% dan berbunga majemuk pada saldo yang belum dibayar, sebuah angka yang mudah mengguncang psikologi konsumen.
Mereka juga menyorot rekening giro yang mensyaratkan minimum salary, serta biaya saat saldo di bawah ambang tertentu. Biaya transfer internasional pun dikutip bisa mencapai AED 75 atau lebih, sebelum markup kurs.
Namun “tanpa biaya” bukan berarti tanpa model bisnis. Cashback dan transfer gratis biasanya ditopang interchange, langganan seperti Tabby Plus, serta strategi akuisisi pengguna yang agresif untuk mengunci kebiasaan transaksi.
Peluncuran Tabby Cash juga tidak berdiri sendiri, melainkan melengkapi peta ekspansi sepanjang tahun di dua pasar inti. Di Saudi Arabia, Tabby baru mengantongi lisensi pembiayaan konsumen dan UKM dari SAMA, memperdalam bisnis kredit dengan cicilan hingga SAR 50.000 dan modal kerja untuk merchant.
Di UAE, Tabby memilih jalur “deposit dan spending” melalui lisensi dompet dan Tabby Cash, sementara kredit didorong di Saudi. Ini seperti strategi dua sayap: lending di Kerajaan, layanan mirip perbankan di Emirat, untuk membentuk platform jasa keuangan yang utuh.
Taruhannya besar karena Tabby disebut-sebut menuju IPO di Tadawul. Valuasi $4,5 miliar dipatok lewat penjualan saham sekunder pada Oktober 2025 yang didukung HSG dan Boyu Capital, menempatkannya sebagai fintech paling bernilai di MENA.
Perusahaan kini melaporkan annualised sales volume lebih dari $18 miliar, dengan 25 juta pengguna terdaftar dan 65.000 retailer di Saudi, UAE, dan Kuwait. Angka ini naik dari run rate $10 miliar-plus yang mereka laporkan di awal tahun, menandakan akselerasi yang jarang terjadi di pasar yang makin kompetitif.
Tabby Cash membaca satu kegelisahan publik: biaya finansial yang terasa “tak terlihat” tetapi menggerus, dari bunga kartu kredit hingga fee transfer. Dengan mengemas solusi sebagai rekening tanpa biaya, Tabby memposisikan dirinya sebagai pembela konsumen, sekaligus memindahkan persaingan dari “beli sekarang bayar nanti” ke “simpan dan belanjakan di sini”.
Tetapi ada pertanyaan yang layak diajukan: apakah “kontrol penuh atas uang” berarti kontrol pengguna, atau kontrol platform atas arus transaksi pengguna. Semakin banyak saldo dan transaksi yang parkir di ekosistem Tabby, semakin kuat posisi perusahaan untuk mengatur penawaran kredit, promosi merchant, dan monetisasi berbasis data.
Cashback 3% juga bisa menjadi pedang bermata dua. Ia menarik pengguna dengan cepat, tetapi dapat mendorong konsumsi impulsif jika tidak diimbangi literasi finansial, apalagi Tabby berasal dari kultur pay-later yang dekat dengan perilaku “menunda beban”.
Dari sisi industri, bank tradisional dipaksa menjawab dengan transparansi biaya dan pengalaman digital yang lebih bersih. Jika tidak, rekening dengan syarat gaji minimum dan fee saldo akan terlihat seperti artefak era lama, sementara fintech tampil sebagai standar baru.
Namun fintech juga akan diuji pada disiplin risiko, kepatuhan, dan daya tahan model ekonomi saat promo berakhir. Ketika 3% cashback turun sesuai skema normal setelah 1 November, loyalitas pengguna akan ditentukan oleh kualitas layanan, keamanan dana, dan kemudahan transfer lintas negara.
Tabby Cash bukan sekadar produk baru, melainkan sinyal perubahan: fintech MENA ingin menjadi “rekening utama” generasi digital, bukan hanya alat cicilan. Dengan lisensi Stored Value Facilities dan basis pengguna yang sudah besar, Tabby sedang menguji apakah kepercayaan publik bisa dipindahkan dari bank ke aplikasi.
Pertanyaannya kini bergeser dari “berapa cicilan saya” menjadi “di mana uang saya tinggal”. Jika uang harian kita berpindah ke platform, maka transparansi biaya, perlindungan dana, dan etika pemanfaatan data akan menjadi ukuran keadilan finansial yang sesungguhnya.
Pada akhirnya, Tabby Cash mengajak publik membayangkan sistem yang lebih murah dan lincah, tetapi juga menuntut kewaspadaan baru. Di era rekening tanpa biaya, harga yang paling mahal bisa saja bukan fee, melainkan ketergantungan. (Orbit dari berbagai sumber, 12 September 2026)