Kolier L. Haryanto: Ketika MSCI Meragukan Pasar, Apa Yang Sedang Diuji?
Dari Integritas Pasar Modal Menuju Kepercayaan dan Pembangunan Berkelanjutan
Oleh Kolier L. Haryanto, Pendiri Peace Café
ORBITINDONESIA.COM - Bayangkan sebuah perusahaan Indonesia berniat membangun pabrik, memperluas usaha, atau menciptakan lapangan kerja baru. Untuk mewujudkannya, mereka membutuhkan modal dan berharap pasar saham dapat menjadi jembatan yang mempertemukan kebutuhan pembiayaan tersebut dengan para investor.
Namun, bagaimana jika investor mulai meragukan apakah harga saham di papan perdagangan benar-benar mencerminkan kondisi fundamental pasar? Akankah aliran modal tetap mengalir dengan keyakinan yang sama?
Pertanyaan ini bukan lagi hipotesis, melainkan realitas yang dihadapi Indonesia setelah MSCI pada 15 Oktober 2026 membuka konsultasi publik atas usulan reklasifikasi pasar saham Indonesia dari Emerging Market menjadi Standalone Market. Keputusan final dijadwalkan paling lambat akhir Juni 2027, dengan periode masukan investor yang berakhir pada 30 April 2027 (MSCI, 2026a).
Respon pasar terjadi seketika. Pada Jumat, 16 Oktober 2026, Indeks Harga Saham Gabungan (IHSG) anjlok hingga 11,4 persen, memicu penghentian perdagangan sementara (circuit breaker). Reuters mencatat penurunan ini sebagai yang terdalam sejak krisis Januari 1998 (Reuters, 2026a).
Di tengah gejolak angka-angka itu, di meja kecil Peace Café, pertanyaan yang muncul bukanlah sekadar "mengapa saham jatuh?". Pertanyaan yang lebih mendasar adalah: Apa yang sesungguhnya sedang diuji? Ketahanan IHSG, integritas pasar modal, atau kemampuan negara dalam menjaga kepercayaan?
Bukan Sekadar Soal Harga Saham
MSCI menyoroti dua isu krusial: transparansi struktur kepemilikan saham dan dugaan praktik perdagangan terkoordinasi yang berpotensi mengganggu keandalan mekanisme pembentukan harga. Menurut lembaga pemeringkat indeks global ini, serangkaian reformasi yang diumumkan otoritas Indonesia belum menunjukkan bukti perubahan material yang berkelanjutan dan cukup meyakinkan bagi investor internasional (MSCI, 2026a).
Perlu dipahami bahwa MSCI menggunakan kriteria ketat berupa ukuran pasar, likuiditas, dan aksesibilitas investor untuk mengklasifikasikan suatu negara. Artinya, besarnya skala ekonomi nasional tidak serta-merta menjamin pasar sahamnya memenuhi standar investasi global (MSCI, n.d.).
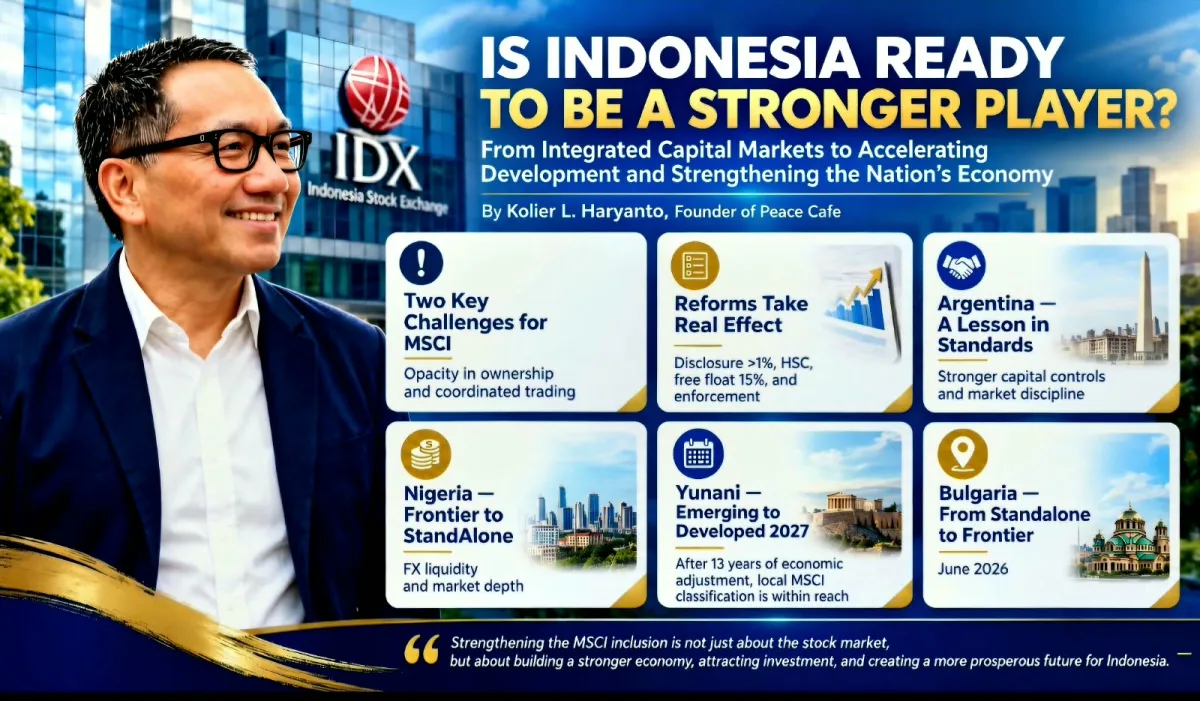
Pemerintah Indonesia telah merespons dengan sejumlah langkah, termasuk kewajiban keterbukaan kepemilikan di atas satu persen, klasifikasi investor yang lebih granular, pelaporan saham dengan konsentrasi kepemilikan tinggi (High Shareholding Concentration), serta peta jalan peningkatan batas minimum free float menjadi 15 persen.
Namun, regulasi di atas kertas tidak selalu berbanding lurus dengan perubahan nyata di lapangan. Free float yang lebih besar tidak otomatis menjamin kesehatan perdagangan jika informasi kepemilikan di baliknya tidak akurat atau pengawasannya lemah.
Analoginya sederhana: Bayangkan sebuah toko raksasa dengan ribuan pembeli, namun tidak ada seorang pun yang tahu siapa pemilik asli barang dagangan atau bagaimana harga ditentukan. Ukuran toko yang besar tidak cukup untuk membangun kepercayaan. Demikian pula pasar modal; keterbukaan dan integritas sama vitalnya dengan likuiditas.
Hukum Harus Bekerja, Bukan Sekadar Tertulis
Dari perspektif hukum, penting untuk meluruskan posisi MSCI. Pengumuman ini bukan putusan pengadilan, nor pula keputusan regulator domestik. Usulan reklasifikasi tidak berarti menyatakan bahwa seluruh ekosistem pasar modal Indonesia melanggar hukum. MSCI hanyalah penyedia indeks yang menilai pasar berdasarkan metodologi dan kriteria investabilitas mereka sendiri.
Meski demikian, kekhawatiran yang disampaikan MSCI harus dijawab dengan keseriusan tingkat tinggi.
Kita perlu membedakan antara dugaan perdagangan terkoordinasi dengan pelanggaran yang telah terbukti secara hukum. Tidak setiap transaksi bernilai besar merupakan manipulasi, dan konsentrasi kepemilikan tidak serta-merta ilegal. Pemeriksaan harus objektif, berbasis bukti, dan menjamin proses yang adil (due process of law). Sebaliknya, jika pelanggaran terbukti, penegakan hukum tidak boleh luntur hanya karena pelakunya memiliki modal besar atau pengaruh politik.
Sinergi antara Pemerintah, Otoritas Jasa Keuangan (OJK), Bursa Efek Indonesia (BEI), dan Kustodian Sentral Efek Indonesia (KSEI) diperlukan untuk memperkuat kualitas data, transparansi kepemilikan, pengawasan transaksi, serta konsistensi penegakan aturan.
Di titik inilah kepastian hukum mendapatkan makna ekonomisnya. Investor tidak hanya mencari peluang keuntungan, tetapi juga membutuhkan keyakinan bahwa aturan berlaku adil dan informasi kunci dapat diverifikasi secara independen.
Indonesia tidak wajib menjadikan MSCI sebagai kompas tunggal kebijakan nasional. Namun, kedaulatan ekonomi tidak identik dengan menutup telinga terhadap kritik konstruktif. Jawaban paling meyakinkan bukanlah membantah penilaian eksternal secara defensif, melainkan membuktikan bahwa akar persoalan memang sedang diperbaiki.
Cermin dari Pengalaman Negara Lain
Sejarah memberikan pelajaran berharga bahwa perubahan klasifikasi MSCI bukanlah akhir dari perjalanan ekonomi suatu bangsa, namun juga bukan masalah remeh yang bisa diabaikan.
Argentina, misalnya, dipindahkan dari Emerging Market ke Standalone Market pada 2021 akibat pembatasan modal yang menghambat akses investor institusional internasional (MSCI, 2021). Pengalaman Argentina menunjukkan bahwa aktivitas ekonomi domestik tetap berjalan, namun hambatan akses modal dan ketidakpastian kebijakan membebani proses pemulihan kepercayaan. Laporan IMF tahun 2026 masih mencatat tantangan signifikan dalam normalisasi kebijakan valuta asing dan arus modal di negara tersebut (IMF, 2026).
Nigeria mengalami nasib serupa saat berpindah dari Frontier Market ke Standalone Market pada 2024. Masalah likuiditas valuta asing, kesulitan repatriasi dana, dan kesenjangan kurs membuat investor kesulitan melakukan transaksi lintas batas secara konsisten (MSCI, 2023; 2024). Pelajarannya jelas: pasar modal tidak berdiri dalam ruang hampa. Kebijakan makroekonomi, khususnya terkait valas, turut menentukan daya tarik investasi.
Di sisi lain, Yunani menawarkan narasi pemulihan. Setelah diturunkan dari Developed Market menjadi Emerging Market pada 2013, negara ini mendapat pengumuman pengembalian status ke pasar maju pada 2026, dengan implementasi dijadwalkan Mei 2027. Perbaikan fundamental ekonomi dan infrastruktur pasar menjadi kunci proses tersebut (MSCI, 2026b; 2026c).
Sementara itu, Bulgaria justru bergerak sebaliknya, diumumkan akan turun dari Standalone Market ke Frontier Market dalam peninjauan Mei 2027. Meskipun demikian, MSCI mencatat adanya peningkatan likuiditas dan perbaikan infrastruktur penyelesaian transaksi pasca-adopsi Euro sebagai catatan positif (MSCI, 2026d).
Keempat kasus ini menegaskan bahwa klasifikasi bersifat dinamis mengikuti kondisi pasar. Perubahan status tidak terjadi karena pemerintah menolak penilaian MSCI, melainkan karena perbaikan struktural yang teramati dan terukur.
Bisakah Indonesia Mengabaikan MSCI?
China sering dikutip sebagai contoh bahwa pasar domestik yang masif dapat berkembang dengan karakteristiknya sendiri. Namun, fakta sejarah menunjukkan bahwa China melakukan reformasi signifikan dalam akses investor asing, termasuk melalui skema Qualified Foreign Institutional Investors (QFII), sebelum MSCI akhirnya memasukkan saham-A China ke dalam indeks pasar berkembang pada 2018 (MSCI, 2020).
Oleh karena itu, membaca pengalaman China sebagai bukti bahwa MSCI dapat diabaikan tanpa konsekuensi adalah kekeliruan. Sebuah negara dapat mempertahankan kemandirian kebijakan sambil secara simultan memperbaiki aksesibilitas pasarnya.
Hingga saat ini, belum ada bukti kuat dari negara-negara yang tetap berstatus Standalone namun berhasil mempertahankan kenaikan indeks domestik secara berkelanjutan tanpa menimbulkan biaya tinggi bagi pembiayaan pembangunan jangka panjang.
Indonesia tentu tidak perlu mengejar label tertentu dengan mengorbankan kepentingan nasional. Akan tetapi, memperbaiki transparansi dan integritas pasar tetaplah imperatif, terlepas dari apakah MSCI mengubah penilaiannya atau tidak.
Dari IHSG Menuju Pembangunan Berkelanjutan
Jika reklasifikasi akhirnya ditetapkan, dana pasif (passive funds) yang mengikuti indeks MSCI akan menyesuaikan portofolio mereka. Dampaknya terhadap likuiditas, valuasi saham, dan biaya modal (cost of capital) perlu dimitigasi. Namun, menyimpulkan bahwa seluruh investor asing akan meninggalkan Indonesia adalah simplifikasi yang berbahaya. Mandat dan strategi setiap investor berbeda-beda.
Selain itu, IHSG tidak boleh dibaca sebagai satu-satunya barometer kesehatan ekonomi. Penurunan tajam tidak otomatis berarti hilangnya nilai fundamental seluruh perusahaan. Sebaliknya, kenaikan indeks belum tentu mencerminkan peningkatan produktivitas atau kesejahteraan masyarakat.
Dari lensa ekonomi pembangunan berkelanjutan, pasar modal berfungsi sebagai infrastruktur penghubung: antara tabungan dan investasi, antara gagasan inovatif dan pembiayaan, serta antara potensi usaha dan kegiatan produktif. Pasar yang sehat adalah alat untuk membiayai industri, teknologi pertanian modern, energi bersih, dan penciptaan lapangan kerja berkualitas.
Karena itu, keberhasilan reformasi harus diukur melalui dua gugus indikator:
1. Integritas Pasar: Transparansi kepemilikan, kualitas free float, kedalaman likuiditas, dan ketegasan penegakan hukum.
2. Dampak Pembangunan: Volume investasi produktif, peningkatan produktivitas tenaga kerja, penciptaan lapangan kerja berkualitas, dan pembiayaan ekonomi hijau.
Tugas kita bukan hanya membangun pasar yang menarik bagi modal asing, tetapi memastikan modal tersebut bekerja secara efektif bagi perekonomian nasional.
Refleksi dari Meja Peace Café
Kembali ke suasana tenang di Peace Café, seseorang mungkin bertanya: "Apakah Indonesia harus takut pada MSCI?"
Menurut saya, pertanyaan yang lebih produktif adalah: "Apa yang harus diperbaiki sebelum keputusan final dijatuhkan?"
Pemerintah perlu menyusun agenda reformasi yang terukur dan realistis. Regulator harus memperkuat kapasitas pengawasan berbasis data. Bursa perlu meningkatkan kualitas diseminasi informasi. Dan emiten wajib memastikan tata kelola serta data kepemilikannya akuntabel. Hasilnya harus terlihat dalam praktik operasional, bukan berhenti sebagai dokumen kebijakan.
Status Emerging Market memang penting bagi prestise Indonesia di panggung investasi global, namun ia bukan tujuan akhir pembangunan. Tujuan kita jauh lebih luhur: membangun institusi yang kredibel, perekonomian yang produktif, dan kesejahteraan yang inklusif serta berkelanjutan.
Kita tidak membangun pasar modal semata agar grafik saham naik. Kita membangunnya agar kepercayaan tumbuh, modal bekerja optimal, dan hasil pembangunan dapat dirasakan oleh masyarakat luas.
Ketika kepercayaan dipertanyakan, jawaban terbaik bukanlah upaya persuasi verbal untuk meyakinkan dunia bahwa Indonesia layak dipercaya. Jawaban terbaik adalah tindakan nyata: membangun pasar dan institusi yang memang, pada hakikatnya, layak dipercaya.
Referensi:
1. International Monetary Fund (IMF). (2025). Nigeria: 2025 Article IV Consultation. IMF Country Report.
2. International Monetary Fund (IMF). (2026). Argentina: 2026 Article IV Consultation. IMF Country Report.
3. MSCI Inc. (2020). China A Shares: What Have We Learned?
4. MSCI Inc. (2021). Results of the MSCI 2021 Market Classification Review.
5. MSCI Inc. (2023). MSCI to Reclassify the MSCI Nigeria Indexes from Frontier Markets to Standalone Markets Status.
6. MSCI Inc. (2024). Details on the Implementation of the Reclassification of Nigeria to Standalone Markets Status.
7. MSCI Inc. (2026a). MSCI Launches a Consultation on a Proposal to Reclassify Indonesia from Emerging Market to Standalone Market Status.
8. MSCI Inc. (2026b–2026d). MSCI Market Classification Review; dan publikasi terkait Yunani serta Bulgaria.
9. MSCI Inc. (n.d.). MSCI Market Classification Methodology.
10. Reuters. (2026a). Indonesia Gets a ‘Wake-up Call’ as MSCI Prepares to Expel It from Global Indexes. ***