Kurs Rupiah ke Dolar AS: Keseimbangan Baru di Rp18.000
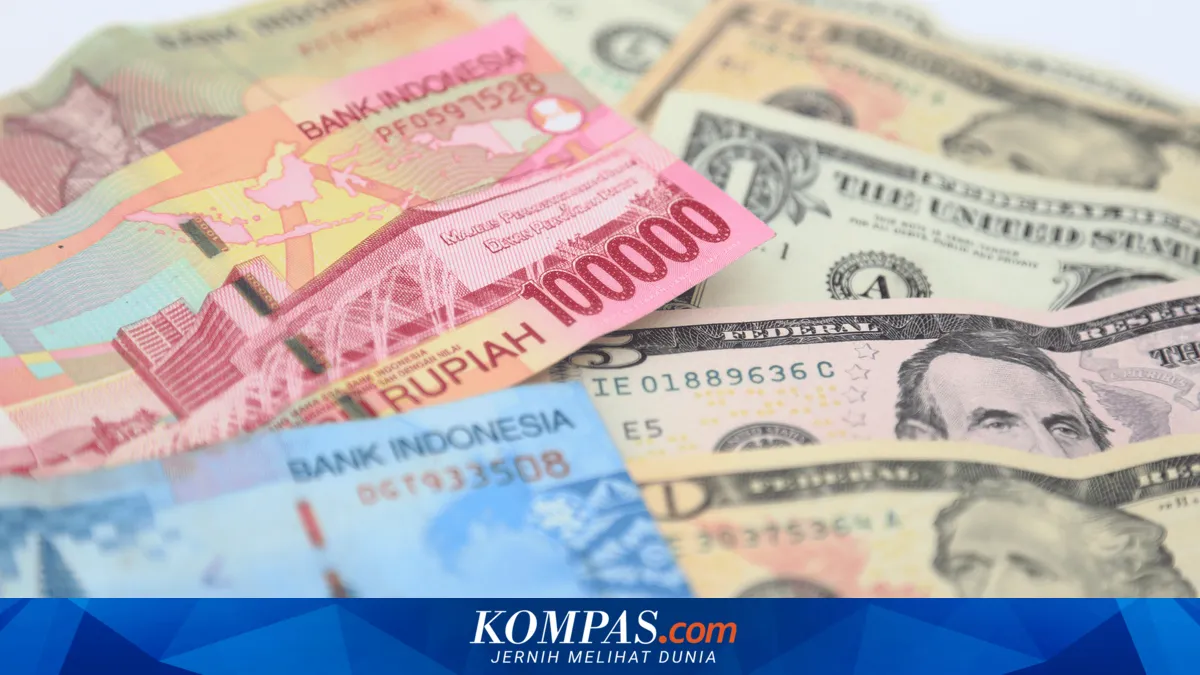
ORBITINDONESIA.COM – Kurs rupiah ke dolar AS seperti menemukan rumah barunya: Rp 17.600 hingga sedikit di atas Rp 18.000 per dolar AS, dan itu diperkirakan bertahan sampai akhir 2026. Saat publik berharap rupiah “kembali normal”, pasar justru memberi pesan lain: inilah normal yang baru. (Orbit dari berbagai sumber, 17 Oktober 2026)
Di luar negeri, konflik Rusia-Ukraina, ketegangan AS-Iran, serta perang Israel-Hamas memanaskan harga energi dan pangan. Kenaikan itu merembet ke komoditas lain dan mendorong inflasi global yang ikut menekan negara berkembang seperti Indonesia. (Orbit dari berbagai sumber, 17 Oktober 2026)
Di saat yang sama, The Fed menaikkan Fed Funds Rate 25 basis poin pada 16 September 2026 menjadi 3,75–4,00 persen. Banyak analis memproyeksikan kenaikan lanjutan 25 basis poin sebelum 2026 berakhir, menguatkan skenario “higher for longer”. (Orbit dari berbagai sumber, 17 Oktober 2026)
Dari dalam negeri, RAPBN diperkirakan tetap defisit dan kebutuhan impor Indonesia masih tinggi. Kombinasi defisit fiskal, impor yang rakus devisa, dan imbal hasil dolar yang menarik menciptakan tekanan berlapis pada rupiah. (Orbit dari berbagai sumber, 17 Oktober 2026)
Ketika suku bunga AS naik, dolar berubah menjadi magnet global yang menyedot arus modal dari negara berkembang. Perpindahan portofolio dari rupiah ke dolar bukan semata soal kepanikan, melainkan soal matematika imbal hasil dan persepsi risiko. (Orbit dari berbagai sumber, 17 Oktober 2026)
Bank Indonesia sudah melakukan intervensi, namun intervensi memiliki biaya: cadangan devisa bisa tergerus jika pasar “menguji” level tertentu berulang-ulang. Artikel ini menyebut level psikologis Rp 18.000 beberapa kali terlampaui, yang menandakan pasar tidak lagi menganggapnya garis final. (Orbit dari berbagai sumber, 17 Oktober 2026)
Cadangan devisa Indonesia disebut sekitar 146,3 miliar dolar AS, setara 5,3 bulan impor atau 5,2 bulan impor plus pembayaran utang pemerintah. Angka ini di atas standar kecukupan IMF sekitar 3 bulan impor, tetapi tetap bukan alasan untuk membakar amunisi tanpa strategi. (Orbit dari berbagai sumber, 17 Oktober 2026)
Di sisi fiskal, belanja negara dalam APBN 2027 dicontohkan sebesar Rp 4.106,2 triliun, sementara penerimaan diproyeksikan Rp 3.435,1 triliun. Selisih sekitar Rp 671,1 triliun harus ditutup pembiayaan, yang pada praktiknya sering berarti utang dan menambah sensitivitas rupiah terhadap sentimen global. (Orbit dari berbagai sumber, 17 Oktober 2026)
Utang luar negeri memang bisa menambah devisa dalam putaran pertama dan memberi kesan rupiah lebih kuat. Namun putaran berikutnya menuntut pembayaran bunga dan pokok, yang justru menyedot devisa dan berpotensi melemahkan rupiah lagi. (Orbit dari berbagai sumber, 17 Oktober 2026)
Masalah lain lebih struktural: ketergantungan impor bahan baku, barang setengah jadi, hingga barang konsumsi akhir. Selama industri domestik belum mampu menggantikan impor dalam skala besar, permintaan dolar untuk impor akan tetap tinggi dan kurs rupiah ke dolar AS mudah tertekan. (Orbit dari berbagai sumber, 17 Oktober 2026)
Karena itu, gagasan “keseimbangan baru” bukan sekadar narasi psikologis, melainkan ringkasan dari banyak variabel yang bergerak searah. Jika tekanan eksternal dan domestik sama-sama kuat, maka rupiah tidak sedang “sakit”, melainkan sedang menyesuaikan harga yang dianggap pasar paling realistis. (Orbit dari berbagai sumber, 17 Oktober 2026)
Yang perlu diuji bukan hanya seberapa kuat BI menahan rupiah, tetapi seberapa masuk akal target yang ingin dipertahankan. Mempertahankan angka demi gengsi sering berakhir pada pengorbanan cadangan devisa, sementara dunia usaha tetap butuh kepastian, bukan ilusi. (Orbit dari berbagai sumber, 17 Oktober 2026)
Melonggarkan batas psikologis sedikit di atas Rp 18.000, seperti disarankan artikel, terdengar tidak populer tetapi bisa rasional. Kebijakan kurs yang “terlalu dipaksa” berisiko membuat pasar semakin agresif, karena melihat bank sentral bertarung melawan arus global sendirian. (Orbit dari berbagai sumber, 17 Oktober 2026)
Namun penyesuaian kurs tidak boleh menjadi alasan untuk menyerah pada akar masalah domestik. Defisit yang melebar dan program prioritas yang “tak ada ruang untuk dihentikan” harus diimbangi disiplin penerimaan, bukan sekadar menambah utang. (Orbit dari berbagai sumber, 17 Oktober 2026)
Rekomendasi menahan utang luar negeri baru patut dipertimbangkan, tetapi realitasnya pemerintah butuh sumber dana yang cepat dan besar. Jalan tengahnya adalah memperketat kualitas pembiayaan, memperdalam pasar keuangan domestik, dan mengoptimalkan pajak dari wajib pajak besar secara adil dan terukur. (Orbit dari berbagai sumber, 17 Oktober 2026)
Di level rumah tangga, ajakan mengganti produk impor dengan produk lokal memang masuk akal, tetapi daya saing lokal tidak bisa hanya dibebankan ke konsumen. Industri perlu kepastian energi, logistik yang murah, dan regulasi yang tidak membuat biaya produksi domestik lebih mahal daripada barang impor. (Orbit dari berbagai sumber, 17 Oktober 2026)
Di level korporasi, opsi menaikkan harga, mengejar omzet, mengecilkan kemasan, atau menunda ekspansi adalah strategi bertahan yang realistis. Tetapi strategi itu juga sinyal bahwa tekanan kurs pada akhirnya ditransfer ke publik, entah lewat harga, kualitas, atau kesempatan kerja. (Orbit dari berbagai sumber, 17 Oktober 2026)
Keseimbangan baru kurs rupiah ke dolar AS adalah cermin: ia memantulkan ketegangan geopolitik, suku bunga AS yang tinggi lebih lama, dan pekerjaan rumah ekonomi domestik yang belum selesai. Jika publik hanya berharap rupiah “kembali seperti dulu”, maka kita sedang menunggu sesuatu yang mungkin tidak akan datang. (Orbit dari berbagai sumber, 17 Oktober 2026)
Pertanyaannya bukan lagi “berapa kurs yang ideal”, melainkan “seberapa cepat kita mengurangi ketergantungan pada dolar lewat produksi, ekspor bernilai tambah, dan fiskal yang lebih sehat”. Pada akhirnya, rupiah yang kuat bukan hasil intervensi semata, melainkan hasil kepercayaan yang dibangun pelan-pelan dan dibayar dengan disiplin. (Orbit dari berbagai sumber, 17 Oktober 2026)