Grid Fintech App: Pinjaman Tunai $200 Tanpa Credit Check
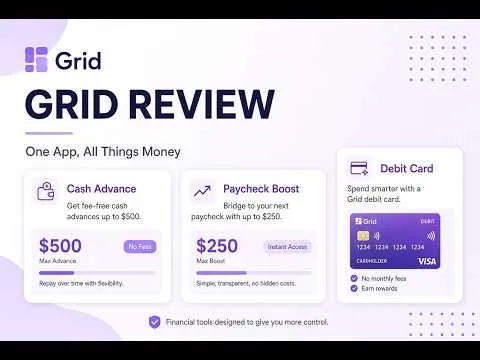
ORBITINDONESIA.COM – Grid fintech app menjual satu janji yang terdengar menenangkan: cash advance hingga $200 tanpa credit check, cepat, dan tanpa bunga. Di saat biaya hidup menekan, aplikasi seperti Grid money app menjadi jalan pintas bagi pekerja yang butuh napas pendek sebelum gajian.
Namun di balik kata-kata “zero interest”, ada biaya langganan $10 per bulan dan opsi biaya transfer instan $2,99 yang patut dihitung dingin. Pertanyaannya sederhana: apakah ini benar-benar penyelamat, atau sekadar cara baru memonetisasi kecemasan finansial harian.
Ledakan aplikasi cash advance dan earned wage access muncul dari masalah lama yang tak selesai: gaji datang bulanan, sementara tagihan datang harian. Banyak orang tidak kekurangan kerja, tetapi kekurangan timing.
Di lanskap itu, Grid memosisikan diri sebagai “alat uang sehari-hari” yang menggabungkan pinjaman kecil, kartu debit, dan optimasi take-home pay. Narasinya bukan bank yang rumit, melainkan tombol cepat untuk menghindari overdraft dan pinjaman berbunga tinggi.
Grid menawarkan cash advance hingga $200, dengan limit awal lebih kecil dan meningkat jika riwayat pembayaran dinilai baik. Penilaian kelayakan dilakukan lewat koneksi ke rekening bank, bukan lewat pemeriksaan kredit tradisional.
Model seperti ini menarik karena menghapus stigma “ditolak kredit”, tetapi tetap menyisakan bentuk penilaian risiko yang tidak selalu transparan bagi pengguna. Ketika algoritma membaca arus kas, pengguna sering tidak tahu variabel apa yang membuat limit naik atau tertahan.
Grid juga mempromosikan optimasi pemotongan pajak (PayBoost/Keep) untuk menaikkan take-home pay. Secara konsep, ini mengandalkan penyesuaian withholding agar uang yang “terkunci” di pajak bisa lebih banyak mengalir ke gaji bulanan.
Di titik ini, manfaatnya bisa nyata bagi sebagian pekerja, tetapi risikonya juga nyata bila penyesuaian terlalu agresif dan memicu kurang bayar saat pelaporan pajak. Tanpa literasi pajak yang memadai, “gaji naik sekarang” bisa berubah menjadi “tagihan pajak nanti”.
Soal biaya, Grid meminta langganan Grid+ $10 per bulan untuk mengakses advance, serta biaya opsional $2,99 untuk transfer instan. Mereka menekankan “tanpa APR, tanpa finance charges, tanpa denda keterlambatan”, tetapi biaya tetap biaya, hanya berganti baju.
Jika seseorang memakai Grid hanya sesekali, biaya langganan bisa terasa seperti tiket masuk yang mahal untuk pinjaman kecil. Sebaliknya, bagi pengguna yang sering butuh dana darurat mikro, biaya itu bisa dipersepsikan lebih “pasti” dibanding bunga, walau totalnya dapat menumpuk.
Grid Card menambah lapisan lain: kartu debit dengan cash-back dan kontrol belanja harian. Ini memperkuat strategi “all-in-one money app” yang membuat pengguna betah di satu ekosistem.
Namun pengalaman fintech menunjukkan, ekosistem yang nyaman sering berujung pada switching cost yang tinggi. Ketika semua fitur menempel pada satu aplikasi, pengguna cenderung bertahan meski biayanya tidak lagi ideal.
Grid adalah produk yang jujur dalam satu hal: ia tidak berpura-pura menjadi bank lengkap. Ia adalah alat likuiditas kecil dan manajemen gaji yang dibungkus antarmuka rapi.
Tetapi ketajaman kritik perlu diarahkan pada frasa “zero interest” yang mudah meninabobokan. Bunga nol tidak otomatis berarti biaya nol, dan biaya langganan mengubah kebutuhan darurat menjadi pengeluaran rutin.
Secara sosial, aplikasi seperti Grid mengisi lubang yang seharusnya ditutup oleh sistem upah dan jaring pengaman yang lebih sehat. Ketika pekerja butuh $50–$200 untuk menutup jeda, masalahnya sering bukan “kurang disiplin”, melainkan struktur pendapatan yang rapuh.
Dalam bingkai itu, Grid bisa membantu, tetapi juga bisa menormalisasi hidup dari satu advance ke advance berikutnya. Produk yang dirancang untuk “sesekali” kerap dipakai “berulang” ketika tekanan ekonomi tidak berubah.
Bagi pengguna, ukuran terbaik bukan seberapa cepat uang cair, melainkan seberapa jarang fitur itu dibutuhkan. Jika optimasi pajak dan kontrol belanja benar-benar mengurangi ketergantungan pada advance, Grid bekerja sebagai alat transisi, bukan tongkat permanen.
Bagi regulator dan publik, isu utamanya adalah transparansi penilaian kelayakan dan komunikasi risiko pajak. Kecepatan aplikasi tidak boleh mengalahkan kejelasan konsekuensi.
Grid fintech app menawarkan kombinasi yang menggoda: cash advance tanpa credit check, optimasi take-home pay, dan kartu debit dalam satu layar. Ia praktis, cepat, dan terasa manusiawi bagi mereka yang hanya butuh bantuan kecil sebelum gajian.
Namun setiap kemudahan punya harga, dan pada Grid harga itu muncul dalam bentuk langganan dan biaya instan, serta potensi risiko dari “mengatur pajak” tanpa pemahaman cukup. Pada akhirnya, pertanyaannya bukan apakah Grid bisa memberi uang cepat, tetapi apakah ia membantu kita berhenti membutuhkan uang cepat.
(Orbit dari berbagai sumber, 14 Oktober 2026)